Wissen · Artikel
Anfangsrendite, Kaufpreisfaktor und IRR im Vergleich
Statische und dynamische Renditekennzahlen, Formeln, Aussagekraft, typische Fehler bei Anbieterrechnungen.
Stand 2026-10-13 · Wattvestor Redaktion · Fachlich geprüft: Legal Advisor, 13.10.2026, PV-Experte, 13.10.2026 · Nächste Prüfung 2027-04-13
Anfangsrendite, Kaufpreisfaktor und IRR im Vergleich
Exposés für PV-Anlagen werben mit Renditen. Hinter der Zahl kann sehr Verschiedenes stehen: die Rendite des ersten Jahres, ein Vielfaches des Erlöses oder ein interner Zinsfuß über 20 oder 30 Jahre, vor oder nach Steuern, mit oder ohne Kredit. Dieser Artikel erklärt die wichtigsten Kennzahlen, rechnet sie an einem Beispiel durch und zeigt, warum sie weit auseinanderliegen können.
Hinweis: Dieser Artikel ist eine allgemeine Information. Er ist keine Anlageberatung, keine Steuerberatung und keine Empfehlung für oder gegen ein Angebot. Alle Rechnungen beruhen auf erfundenen Werten. Stand: 13.10.2026.
Das Wichtigste in Kürze
- Anfangsrendite (K8) = Betriebsergebnis des ersten Jahres / Kaufpreis, vor Steuern und ohne Finanzierung.
- Kaufpreisfaktor (K9) = Kaufpreis / Erlös des ersten Jahres. Auf das Betriebsergebnis bezogen ist er der Kehrwert der Anfangsrendite.
- Statische Kennzahlen beschreiben ein Jahr. Degradation, steigende Kosten, Förderende und Rückfluss des Kapitals zeigen sie nicht.
- Der interne Zinsfuß (IRR) rechnet alle Jahre. Im Beispiel liegt er bei minus 5,0 % über 20 Jahre, obwohl die Anfangsrendite 3,7 % beträgt.
- Renditeangaben sind nur vergleichbar, wenn Laufzeit, Restwert, Steuern und Finanzierung gleich behandelt werden.
Die Kennzahlen im Überblick
| Kennzahl | Formel | Zeigt | Zeigt nicht |
|---|---|---|---|
| Anfangsrendite (K8) | Betriebsergebnis Jahr 1 / Kaufpreis | Ertragskraft im ersten Jahr | Kapitalrückfluss, spätere Jahre |
| Kaufpreisfaktor (K9) | Kaufpreis / Erlös Jahr 1 | wie viele Jahreserlöse der Preis kostet | Betriebskosten, Laufzeit |
| Betriebskostenquote (K10) | Betriebskosten / Erlös | Anteil der Kosten am Erlös | Höhe des Preises |
| Amortisationsdauer | Jahre, bis die Rückflüsse den Kaufpreis erreichen | Kapitalbindung | Zins, Erträge danach |
| Kapitalwert (NPV) | Summe der abgezinsten Zahlungen | Mehrwert gegenüber einem Vergleichszins | hängt stark vom gewählten Zins ab |
| Projekt-IRR | Zins, bei dem der Kapitalwert null ist | Verzinsung über die Laufzeit vor Finanzierung | Wirkung des Kredits |
| Eigenkapitalrendite | IRR der Zahlungen an die Eigenkapitalgeber | Verzinsung nach Zins und Tilgung | Risiko aus dem Hebel |
Statisch und dynamisch. Anfangsrendite, Kaufpreisfaktor und Betriebskostenquote sind statisch. Sie lassen sich in einer Minute aus dem Exposé rechnen und eignen sich gut zum Vorsortieren. Kapitalwert und IRR sind dynamisch. Sie brauchen eine Zahlungsreihe über die ganze Laufzeit und damit Annahmen zu Degradation, Kostensteigerung, Förderende und Restwert.
Bezug des Kaufpreisfaktors. Wattvestor bezieht den Faktor auf den Erlös. Manche Anbieter beziehen ihn auf das Betriebsergebnis. Dann ist er der Kehrwert der Anfangsrendite und fällt deutlich höher aus. Fragen Sie nach, welcher Bezug gemeint ist.
Beispielrechnung
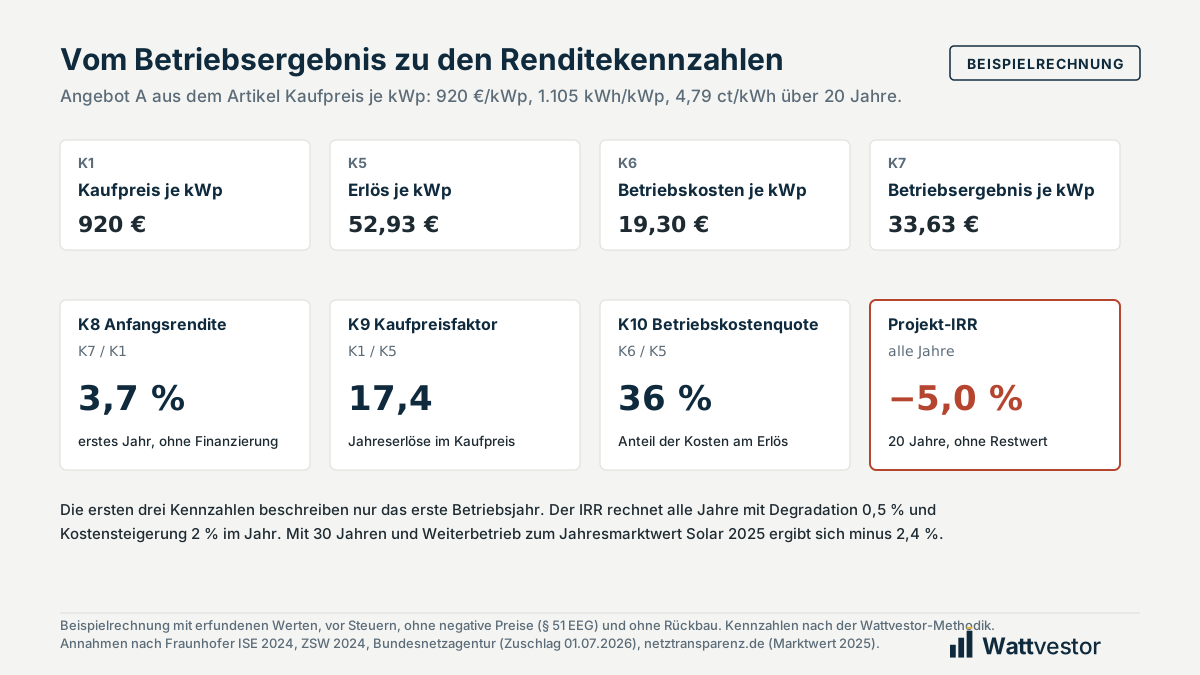
Beispiel mit erfundenen Werten. Angebot A aus dem Artikel Kaufpreis je kWp. Die Anlage gibt es nicht. Die Annahmen lehnen sich an Quellen an, die Ergebnisse sind keine Aussage über eine reale Anlage.
| Annahme | Wert | Quelle |
|---|---|---|
| Kaufpreis | 920 €/kWp netto | Beispiel A |
| Spezifischer Ertrag | 1.105 kWh/kWp im ersten Jahr | Fraunhofer ISE 2024, Tabelle 3, Region Mitte und Osten |
| Degradation | 0,5 % pro Jahr; Szenarien 0,25 % und 0,8 % | NREL, Jordan und Kurtz 2012 (Median 0,5 %, Mittel 0,8 %); Fraunhofer ISE 2024 (0,25 %) |
| Vergütung | 4,79 ct/kWh über 20 Jahre (anzulegender Wert, gleitende Marktprämie), vereinfachend ohne Ausfall bei negativen Preisen | mittlerer Zuschlagswert zum 01.07.2026 (BNetzA) |
| Betriebskosten | 19,30 €/kWp im ersten Jahr, plus 2 % pro Jahr nominal (ZSW 2024) | siehe Betriebskosten |
| Laufzeit | 20 Jahre; Variante 30 Jahre mit 4,508 ct/kWh in den Jahren 21 bis 30 | Förderdauer; Lebensdauer nach Fraunhofer ISE; Jahresmarktwert Solar 2025, als gleichbleibend angenommen |
| Restwert, Rückbau, Steuern | nicht berücksichtigt |
Statische Kennzahlen, erstes Jahr je kWp
- Erlös (K5): 1.105 × 0,0479 = 52,93 €
- Betriebsergebnis (K7): 52,93 − 19,30 = 33,63 €
- Anfangsrendite (K8): 33,63 / 920 = 3,7 %
- Kaufpreisfaktor (K9): 920 / 52,93 = 17,4; bezogen auf das Betriebsergebnis 920 / 33,63 = 27,4
- Betriebskostenquote (K10): 19,30 / 52,93 = 36 %
Dynamische Kennzahlen
| Kennzahl | 20 Jahre | 30 Jahre |
|---|---|---|
| Summe der Betriebsergebnisse je kWp | 541 € | 667 € |
| Amortisation | nicht erreicht | nicht erreicht |
| Projekt-IRR | minus 5,0 % | minus 2,4 % |
| Kapitalwert bei 5,3 % (WACC nach Fraunhofer ISE) | minus 577 € je kWp | minus 542 € je kWp |
Was das heißt: Eine Anfangsrendite von 3,7 % klingt nach einer positiven Verzinsung. Sie enthält aber noch keinen Rückfluss des Kapitals. Bei 3,7 % im Jahr kommen in 20 Jahren nur rund 73 % des Kaufpreises zurück, und das Betriebsergebnis sinkt durch Degradation und steigende Kosten von 33,63 € auf 20,00 € je kWp. Über die Förderdauer gerechnet verliert das Beispiel Geld. Mit 30 Jahren Betrieb kämen bei den angenommenen Werten 667 € je kWp zurück, weiterhin weniger als die 920 € Kaufpreis.
Bei sonst gleichen Annahmen erreicht der IRR über 30 Jahre den ISE-Kapitalkostensatz von 5,3 % erst bei einem Kaufpreis von rund 380 €/kWp. Das zeigt, wie stark Kaufpreis, Vergütung und Betriebskosten zusammenpassen müssen. Ob ein reales Angebot besser abschneidet, hängt vor allem an diesen drei Größen.
Welche Annahme die Rendite bewegt
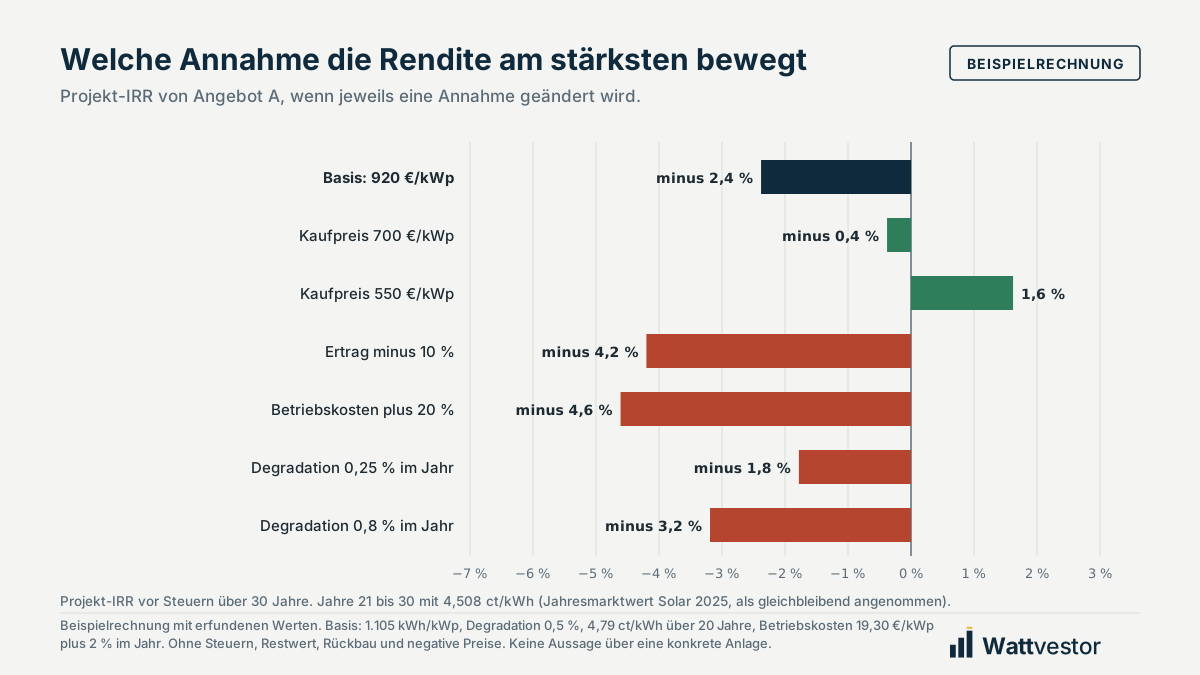
Beispiel mit erfundenen Werten. Projekt-IRR über 30 Jahre, jeweils eine Annahme geändert, alle anderen wie oben.
| Variante | Anfangsrendite | Projekt-IRR 30 Jahre |
|---|---|---|
| Basis, 920 €/kWp, Degradation 0,5 % | 3,7 % | minus 2,4 % |
| Kaufpreis 700 €/kWp | 4,8 % | minus 0,4 % |
| Kaufpreis 550 €/kWp | 6,1 % | 1,6 % |
| Ertrag 10 % niedriger | 3,1 % | minus 4,2 % |
| Betriebskosten 20 % höher | 3,2 % | minus 4,6 % |
| Degradation 0,25 % pro Jahr | 3,7 % | minus 1,8 % |
| Degradation 0,8 % pro Jahr | 3,7 % | minus 3,2 % |
Ertrag und Betriebskosten wirken stark, weil sie das Betriebsergebnis direkt verändern. Ein um 10 % zu hoher Ertrag im Exposé verschiebt den IRR im Beispiel um 1,8 Prozentpunkte. Wie Sie den Ertrag prüfen, zeigt Spezifischer Ertrag und PVGIS-Abgleich. Die Degradation wirkt in der Anfangsrendite gar nicht und im IRR erst über die Jahre, siehe Degradation und Lebensdauer.
Finanzierung und Steuern
Kredit. Die Anfangsrendite K8 rechnet ohne Finanzierung. Ein Kredit hebt die Eigenkapitalrendite nur, wenn die Anlage mehr erwirtschaftet, als der Kredit kostet. Im Beispiel liegt der Projekt-IRR unter dem Zins der Standardfinanzierung von 5,0 %. Mehr Fremdkapital würde die Eigenkapitalrendite senken. Mit der Wattvestor-Standardfinanzierung (80 % Fremdkapital, 5,0 % Zins, 20 Jahre) betrüge der Kapitaldienst 59,06 € je kWp, der Kapitaldienstdeckungsgrad läge bei 0,57. Den Hebeleffekt erklärt Eigenkapital, Tilgung und Zinsbindung, die Bankensicht der Kapitaldienstdeckungsgrad.
Steuern. Alle Kennzahlen hier gelten vor Steuern. Lineare oder degressive Abschreibung, der Investitionsabzugsbetrag und die Sonderabschreibung nach § 7g EStG verschieben Steuerzahlungen zeitlich. Das kann die Rendite nach Steuern deutlich verändern, ohne dass die Anlage mehr erwirtschaftet. Die Regeln stehen in Investitionsabzugsbetrag nach § 7g EStG, Sonderabschreibung nach § 7g Abs. 5 EStG und Lineare und degressive AfA. Ob und wie sie für Sie gelten, klärt ein Steuerberater.
So rechnet Wattvestor
- Alle Kennzahlen gelten vor Steuern und für das erste volle Betriebsjahr.
- K5 Erlös je kWp = K2 × K4. K7 Betriebsergebnis je kWp = K5 minus K6.
- K8 Anfangsrendite = K7 / K1, ohne Finanzierung.
- K9 Kaufpreisfaktor = K1 / K5, also auf den Erlös bezogen.
- K10 Betriebskostenquote = K6 / K5.
- K13 Kapitaldienstdeckungsgrad = K7 / Kapitaldienst je kWp bei der Standardfinanzierung (80 % Fremdkapital, 5,0 % Zins, Annuität über 20 Jahre).
- Einen IRR weist die Methodik derzeit nicht aus. Er hängt von Annahmen zu Laufzeit, Restwert und Kostensteigerung ab, die jede Rechnung offenlegen sollte.
Typische Fehler in Anbieterrechnungen
- Ausschüttungen oder Betriebsergebnis im Verhältnis zum Kaufpreis als „Rendite“ ausweisen, ohne Rückfluss des Kapitals.
- Einen IRR über 30 Jahre mit der Vergütung der ersten 20 Jahre rechnen.
- Einen hohen Restwert oder Verkaufspreis am Ende ansetzen, ohne gesicherte Fläche und ohne Rückbaukosten.
- Rendite nach Steuern mit Rendite vor Steuern vergleichen.
- Eigenkapitalrendite mit Projekt-IRR vergleichen.
- Betriebskosten ohne Pacht, Direktvermarktung oder Kostensteigerung ansetzen.
- Keine Degradation und keine Zeiten mit negativen Preisen berücksichtigen, siehe Negative Strompreise.
- Den Erlös nach Förderende mit einem hohen Strompreis rechnen. Wie sich der Marktwert Solar entwickelt hat, zeigt Marktwert Solar.
Häufige Fragen
Was ist die Anfangsrendite einer PV-Anlage?
Die Anfangsrendite ist das Betriebsergebnis des ersten vollen Betriebsjahres geteilt durch den Kaufpreis, vor Steuern und ohne Finanzierung. Beispiel: 33,63 € Betriebsergebnis je kWp bei 920 €/kWp Kaufpreis ergeben 3,7 %.
Warum ist die Anfangsrendite keine Jahresrendite?
Das Betriebsergebnis muss in den Jahren der Förderung auch das eingesetzte Kapital zurückbringen. Bei 3,7 % im Jahr kommen in 20 Jahren nur rund 73 % des Kaufpreises zurück, und Degradation und steigende Kosten senken den Wert weiter. Eine Verzinsung über die ganze Laufzeit zeigt erst der interne Zinsfuß.
Was ist ein guter IRR für eine PV-Anlage?
Einen allgemein gültigen Zielwert gibt es nicht. Als Vergleich dienen Kapitalkosten: Fraunhofer ISE rechnet für Freiflächenanlagen mit einem nominalen Kapitalkostensatz (WACC) von 5,3 %, das ZSW mit 5,15 %. Liegt der Projekt-IRR darunter, deckt die Anlage in diesen Modellen ihre Kapitalkosten nicht.
Was ist der Unterschied zwischen Projekt-IRR und Eigenkapitalrendite?
Der Projekt-IRR rechnet alle Zahlungen vor Finanzierung. Die Eigenkapitalrendite rechnet nur die Zahlungen an und von den Eigenkapitalgebern nach Zins und Tilgung. Sie liegt über dem Projekt-IRR, wenn der Kreditzins darunter liegt, und darunter, wenn der Kreditzins höher ist.
Wie wirkt der Kaufpreisfaktor?
Der Kaufpreisfaktor sagt, wie viele Jahreserlöse der Kaufpreis kostet. Wattvestor rechnet ihn als Kaufpreis geteilt durch den Erlös des ersten Jahres (K9). Beispiel: 920 €/kWp geteilt durch 52,93 € Erlös ergibt 17,4. Bezieht ein Anbieter den Faktor auf das Betriebsergebnis, kommt ein höherer Wert heraus, im Beispiel 27,4.
Sind die Kennzahlen vor oder nach Steuern?
Die Wattvestor-Kennzahlen gelten vor Steuern. Abschreibungen, Investitionsabzugsbetrag und Sonderabschreibung verschieben Steuerzahlungen und können die Rendite nach Steuern stark verändern. Prüfen Sie bei jeder Renditeangabe, ob sie vor oder nach Steuern gilt. Für Ihren Fall fragen Sie einen Steuerberater.
Quellen
- Fraunhofer ISE, Stromgestehungskosten Erneuerbare Energien, Juli 2024, Tabellen 2 und 3: https://www.ise.fraunhofer.de/content/dam/ise/de/documents/publications/studies/DE2024_ISE_Studie_Stromgestehungskosten_Erneuerbare_Energien.pdf, abgerufen am 13.10.2026
- ZSW im Auftrag des BMWK, Stromgestehungskosten von PV-Freiflächenanlagen, Oktober 2024: https://www.bundeswirtschaftsministerium.de/Redaktion/DE/Downloads/Energie/stromgestehungskosten-photovoltaikanlagen-freiflaechenanlagen.pdf?__blob=publicationFile&v=8, abgerufen am 13.10.2026
- Bundesnetzagentur, Pressemitteilung vom 18.08.2026, Ausschreibung Solar erstes Segment zum 01.07.2026: https://www.bundesnetzagentur.de/SharedDocs/Pressemitteilungen/DE/2026/20260818_Solar1.html, abgerufen am 13.10.2026
- netztransparenz.de, Marktwertübersicht: https://www.netztransparenz.de/de-de/Erneuerbare-Energien-und-Umlagen/EEG/Transparenzanforderungen/Marktpr%C3%A4mie/Marktwert%C3%BCbersicht, abgerufen am 13.10.2026
- § 7g EStG: https://www.gesetze-im-internet.de/estg/__7g.html, abgerufen am 13.10.2026
Verwandte Artikel
Dieser Beitrag dient der Information und ist keine Anlage-, Rechts- oder Steuerberatung.