Wissen · Artikel
Lineare und degressive AfA für PV-Anlagen
Nutzungsdauer laut AfA-Tabelle, degressive AfA für Anschaffungen vom 01.07.2025 bis 31.12.2027, Speicher, Wechsel der Methode.
Stand 2026-10-13 · Wattvestor Redaktion · Fachlich geprüft: Legal Advisor, 13.10.2026, PV-Experte, 13.10.2026 · Nächste Prüfung 2027-01-15
Lineare und degressive AfA für PV-Anlagen
Eine PV-Anlage verliert über die Jahre an Wert. Steuerlich wird dieser Wertverlust über die Absetzung für Abnutzung (AfA) erfasst. Wer die Anlage betrieblich nutzt, verteilt die Anschaffungskosten auf die Nutzungsdauer. Dieser Artikel zeigt, welche Nutzungsdauer gilt, wann die degressive AfA möglich ist und was bei Speichern zu beachten ist.
Hinweis: Dieser Artikel ist eine allgemeine Information zum Rechtsstand vom 13.10.2026. Er ist keine Steuerberatung, keine Rechtsberatung und keine Anlageberatung und berücksichtigt nicht Ihre persönlichen Verhältnisse. Welche AfA für Ihre Anlage richtig ist, klären Sie bitte mit einer Steuerberaterin oder einem Steuerberater.
Das Wichtigste in Kürze
- Nutzungsdauer einer PV-Anlage laut amtlicher AfA-Tabelle: 20 Jahre (Fundstelle 3.1.6), linear also 5 % im Jahr.
- Degressive AfA ist für Anschaffungen vom 01.07.2025 bis 31.12.2027 möglich: höchstens das Dreifache des linearen Satzes und höchstens 30 %, bei PV also 15 % vom Restwert (§ 7 Abs. 2 EStG).
- Im ersten Jahr wird die AfA nach Monaten gekürzt (§ 7 Abs. 1 Satz 4 EStG).
- Wechsel von degressiv zu linear ist zulässig, umgekehrt nicht (§ 7 Abs. 3 EStG).
- Für Akkumulatoren nennt die AfA-Tabelle 10 Jahre (Fundstelle 3.1.3). Ob ein Speicher ein eigenes Wirtschaftsgut ist, ist im Einzelfall zu klären.
Nutzungsdauer laut AfA-Tabelle
Das Bundesfinanzministerium veröffentlicht AfA-Tabellen mit typischen Nutzungsdauern. In der Tabelle für allgemein verwendbare Anlagegüter stehen unter anderem:
| Fundstelle | Anlagegut | Nutzungsdauer |
|---|---|---|
| 3.1.6 | Photovoltaikanlagen | 20 Jahre |
| 3.1.3 | Akkumulatoren | 10 Jahre |
AfA-Tabellen sind Verwaltungsanweisungen. Sie binden die Finanzämter, aber nicht die Steuerpflichtigen und die Gerichte. Eine abweichende Nutzungsdauer ist zu begründen.
Bei einer gebrauchten Anlage wird die AfA nach der Restnutzungsdauer bemessen, die zum Zeitpunkt des Kaufs noch zu erwarten ist. Wie diese Restnutzungsdauer geschätzt wird, sollte mit der Steuerberatung abgestimmt werden.
Lineare AfA
Bei der linearen AfA wird jedes Jahr derselbe Betrag abgezogen (§ 7 Abs. 1 Satz 1 EStG). Bei 20 Jahren sind das 5 % der Anschaffungs- oder Herstellungskosten. Im Jahr der Anschaffung oder Herstellung mindert sich der Betrag um ein Zwölftel für jeden vollen Monat vor dem Anschaffungsmonat (§ 7 Abs. 1 Satz 4 EStG). Wer im Oktober kauft, setzt im ersten Jahr also drei Zwölftel an.
Bemessungsgrundlage sind die Anschaffungs- oder Herstellungskosten ohne abziehbare Vorsteuer. Wurde ein Investitionsabzugsbetrag gebildet und die Bemessungsgrundlage im Anschaffungsjahr gekürzt, gilt der gekürzte Betrag (§ 7g Abs. 2 Satz 3 EStG). Siehe Investitionsabzugsbetrag nach § 7g EStG.
Degressive AfA: welche Zeitfenster gelten
Die degressive AfA berechnet einen festen Prozentsatz vom jeweiligen Restwert. Die Beträge sind am Anfang hoch und fallen dann. Der Gesetzgeber hat sie in den letzten Jahren mehrfach befristet eingeführt.
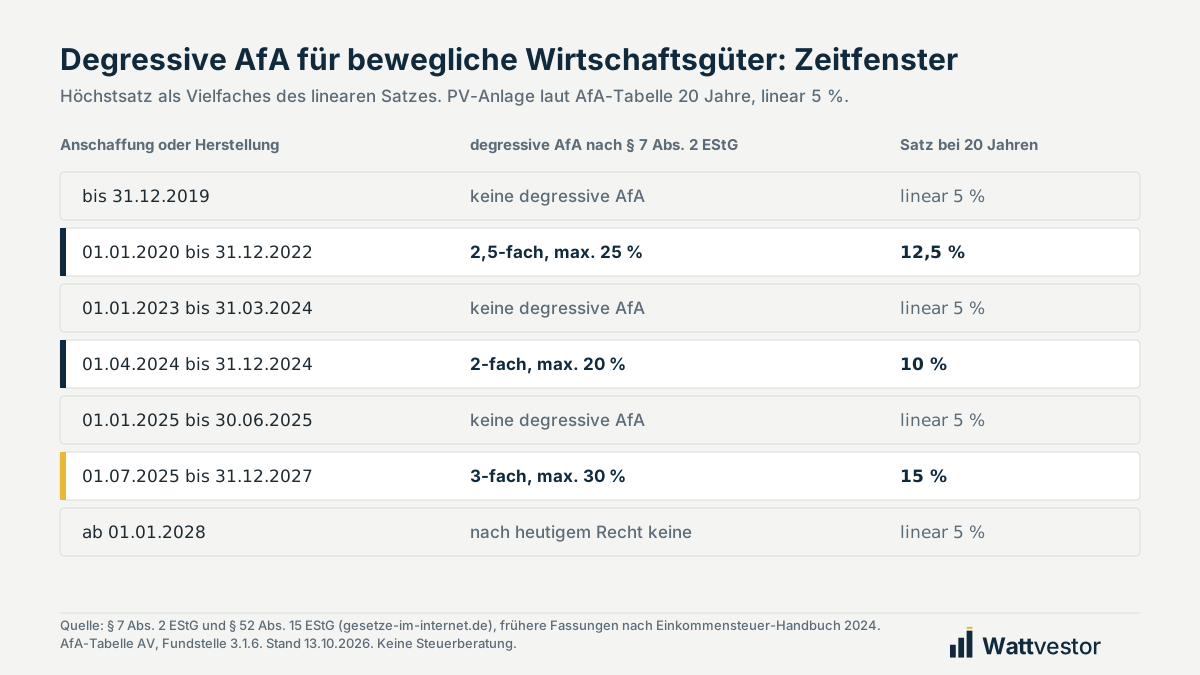
| Anschaffung oder Herstellung | Höchstsatz | PV-Anlage mit 20 Jahren |
|---|---|---|
| 01.01.2020 bis 31.12.2022 | 2,5-fach, höchstens 25 % | 12,5 % |
| 01.01.2023 bis 31.03.2024 | keine degressive AfA | linear 5 % |
| 01.04.2024 bis 31.12.2024 | 2-fach, höchstens 20 % | 10 % |
| 01.01.2025 bis 30.06.2025 | keine degressive AfA | linear 5 % |
| 01.07.2025 bis 31.12.2027 | 3-fach, höchstens 30 % | 15 % |
Maßgeblich ist der Zeitpunkt der Anschaffung oder Herstellung. Für Wirtschaftsgüter aus den Zeitfenstern 2020 bis 2022 und April bis Dezember 2024 gilt § 7 Abs. 2 EStG in der Fassung des Wachstumschancengesetzes vom 27.03.2024 weiter (§ 52 Abs. 15 Satz 4 EStG). Für eine Anlage, die 2028 oder später angeschafft wird, sieht das Gesetz nach heutigem Stand keine degressive AfA vor.
Zwei Regeln sind wichtig:
- Keine AfaA. Bei degressiver AfA sind Absetzungen für außergewöhnliche technische oder wirtschaftliche Abnutzung nicht zulässig (§ 7 Abs. 2 Satz 4 EStG). Möglich bleiben ein Wechsel zur linearen AfA, nach dem AfaA wieder zulässig ist, und bei Bilanzierung eine Teilwertabschreibung bei voraussichtlich dauernder Wertminderung (§ 7 Abs. 3, § 6 Abs. 1 Nr. 1 Satz 2 EStG).
- Wechsel nur in eine Richtung. Von degressiv zu linear darf gewechselt werden. Ab dem Wechsel wird der Restwert über die Restnutzungsdauer verteilt. Von linear zu degressiv darf nicht gewechselt werden (§ 7 Abs. 3 EStG).
Beispielrechnung
Beispiel mit erfundenen Werten. Die Zahlen dienen nur der Erklärung. Sie sind keine Marktdaten und keine Aussage über eine konkrete Anlage.
Ein Betrieb kauft im Januar 2026 eine PV-Anlage für 100.000 € netto. Nutzungsdauer 20 Jahre. Kein IAB, keine Sonderabschreibung.
| Jahr | lineare AfA | degressive AfA 15 % vom Restwert | Restwert Ende des Jahres (degressiv) |
|---|---|---|---|
| 1 | 5.000 € | 15.000 € | 85.000 € |
| 2 | 5.000 € | 12.750 € | 72.250 € |
| 3 | 5.000 € | 10.838 € | 61.413 € |
| 4 | 5.000 € | 9.212 € | 52.201 € |
| 5 | 5.000 € | 7.830 € | 44.371 € |
| Summe Jahre 1 bis 5 | 25.000 € | 55.630 € | |
| 6 | 5.000 € | 6.656 € | 37.715 € |
| 7 | 5.000 € | 5.657 € | 32.058 € |
| 8 | 5.000 € | 4.809 € | 27.249 € |
| 9 | 5.000 € | 4.087 € | 23.162 € |
| 10 | 5.000 € | 3.474 € | 19.687 € |
| 11 | 5.000 € | 2.953 € | 16.734 € |
| 12 | 5.000 € | 2.510 € | 14.224 € |
| 13 | 5.000 € | 2.134 € | 12.091 € |
| 14 | 5.000 € | 1.814 € | 10.277 € |
| 15 bis 20 | je 5.000 € | je rund 1.713 € (Wechsel zu linear, 10.277 € auf 6 Jahre) | 0 € |
| Summe 20 Jahre | 100.000 € | 100.000 € |
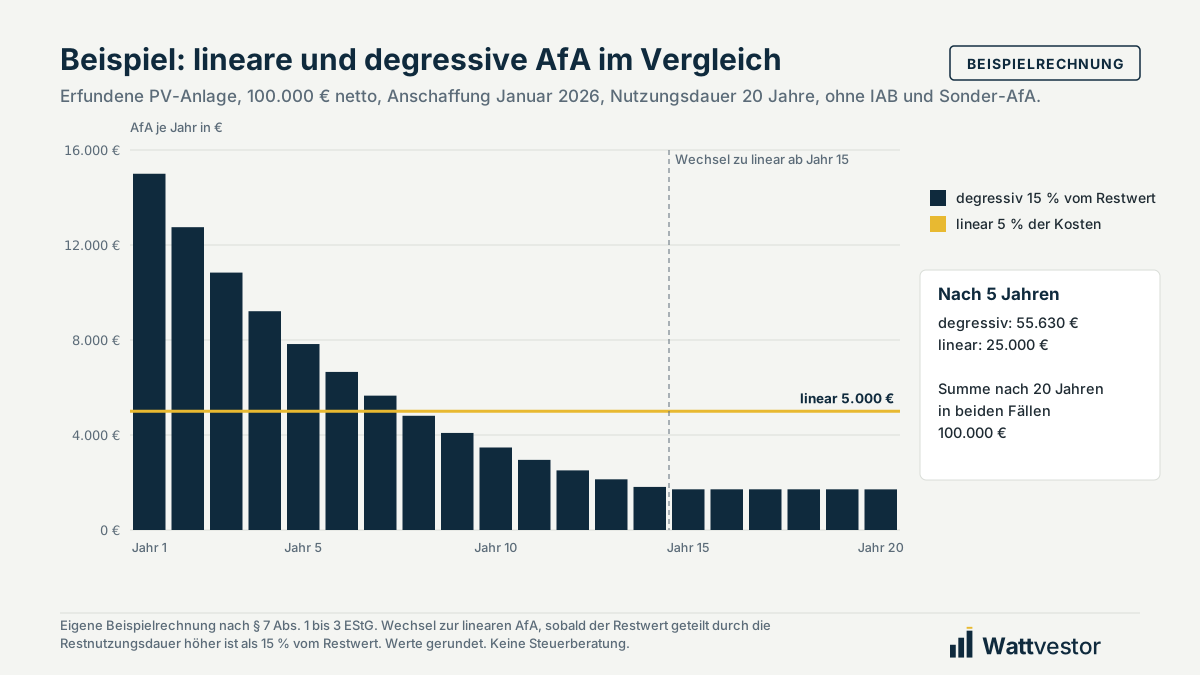
Der Wechsel zur linearen AfA lohnt sich ab dem Jahr, in dem der Restwert geteilt durch die Restnutzungsdauer höher ist als 15 % vom Restwert. Das ist bei 20 Jahren ab dem 15. Jahr der Fall, wenn noch sechs Jahre übrig sind.
Was das heißt: Nach fünf Jahren sind degressiv 55.630 € abgeschrieben, linear 25.000 €. Die Summe über 20 Jahre ist gleich. Wie bei IAB und Sonder-AfA verschiebt die degressive AfA den Abzug zeitlich nach vorn.
Batteriespeicher und weitere Komponenten
Viele neue Solarparks werden mit einem Batteriespeicher gebaut. Steuerlich stellt sich die Frage, ob Speicher und PV-Anlage ein einheitliches Wirtschaftsgut sind oder getrennt abgeschrieben werden. Davon hängt ab, welche Nutzungsdauer gilt: 20 Jahre für die PV-Anlage oder 10 Jahre für Akkumulatoren laut AfA-Tabelle. Die Antwort hängt vom technischen und wirtschaftlichen Zusammenhang im Einzelfall ab, etwa davon, ob der Speicher auch Netzstrom lädt. Eine pauschale Aussage treffen wir hier nicht. Mehr zur Technik im Artikel Batteriespeicher im Solarpark.
Für Trafostation, Zaun, Wege und Kabel gilt dasselbe: Welche Teile eigene Wirtschaftsgüter mit eigener Nutzungsdauer sind, klärt die Steuerberatung anhand der Rechnungen und Verträge.
Kombination mit IAB und Sonder-AfA
- IAB: mindert die Bemessungsgrundlage im Anschaffungsjahr um bis zu 50 %, wenn die Kürzung gewählt wird (§ 7g Abs. 2 EStG).
- Sonder-AfA: bis zu 40 % zusätzlich in den ersten fünf Jahren. § 7g Abs. 5 EStG erlaubt sie neben der linearen und der degressiven AfA. § 7a Abs. 4 EStG sieht bei Sonderabschreibungen allgemein die lineare AfA vor. Wie das Verhältnis beider Vorschriften im Einzelfall zu beurteilen ist, sollte die Steuerberatung bestätigen. Siehe Sonderabschreibung nach § 7g Abs. 5 EStG.
- Gewerbesteuer: Alle Abschreibungen mindern auch den Gewerbeertrag. Siehe Gewerbesteuer und Umsatzsteuer beim PV-Investment.
Risiken und typische Fehler
- Falsches Zeitfenster. Maßgeblich ist das Datum der Anschaffung oder Herstellung, nicht das Datum des Kaufvertrags. Bei Verzögerungen im Bau kann eine Anlage aus dem Zeitfenster bis 31.12.2027 herausfallen.
- Schaden bei degressiver AfA. Absetzungen für außergewöhnliche Abnutzung sind ausgeschlossen, solange degressiv abgeschrieben wird (§ 7 Abs. 2 Satz 4 EStG). Möglich bleiben ein Wechsel zur linearen AfA und bei Bilanzierung eine Teilwertabschreibung. Eine Versicherungsleistung ist trotzdem Betriebseinnahme.
- Verkauf der Anlage. Liegt der Kaufpreis über dem Restwert, entsteht ein Veräußerungsgewinn. Hohe Abschreibungen am Anfang erhöhen diesen Gewinn.
- Steuerfreie Kleinanlagen. Für Anlagen nach § 3 Nr. 72 EStG wird kein Gewinn ermittelt. Abschreibungen wirken sich dann nicht aus.
So rechnet Wattvestor
Alle Kennzahlen auf Wattvestor gelten vor Steuern (Methodik, Kennzahlen K1 bis K13). Im geplanten Steuermodul sollen lineare und degressive AfA wählbar sein, mit Datum der Anschaffung, damit das richtige Zeitfenster greift. Speicher sollen als eigene Position mit wählbarer Nutzungsdauer erfasst werden können. Das Modul ist in Vorbereitung. Eine Prüfung Ihres Einzelfalls ersetzt es nicht.
Häufige Fragen
Über wie viele Jahre wird eine PV-Anlage abgeschrieben?
Die amtliche AfA-Tabelle für allgemein verwendbare Anlagegüter nennt für Photovoltaikanlagen 20 Jahre (Fundstelle 3.1.6). Die lineare AfA beträgt damit 5 % der Anschaffungs- oder Herstellungskosten im Jahr.
Ist für eine PV-Anlage 2026 die degressive AfA möglich?
Ja, für bewegliche Wirtschaftsgüter, die nach dem 30.06.2025 und vor dem 01.01.2028 angeschafft oder hergestellt werden. Der Satz darf das Dreifache des linearen Satzes und 30 % nicht übersteigen. Bei 20 Jahren Nutzungsdauer sind das 15 % vom Restwert (§ 7 Abs. 2 EStG).
Kann ich später von degressiv auf linear wechseln?
Ja. Der Wechsel von der degressiven zur linearen AfA ist zulässig, dann wird der Restwert über die Restnutzungsdauer verteilt. Der umgekehrte Wechsel ist nicht zulässig (§ 7 Abs. 3 EStG).
Wird die AfA im ersten Jahr voll angesetzt?
Nein. Im Jahr der Anschaffung oder Herstellung mindert sich die AfA um ein Zwölftel für jeden vollen Monat vor der Anschaffung (§ 7 Abs. 1 Satz 4 EStG). Das gilt auch für die degressive AfA (§ 7 Abs. 2 Satz 3 EStG).
Welche Nutzungsdauer gilt für einen Batteriespeicher?
Die AfA-Tabelle nennt für Akkumulatoren 10 Jahre (Fundstelle 3.1.3). Ob ein Speicher im Solarpark ein eigenes Wirtschaftsgut ist oder mit der PV-Anlage eine Einheit bildet, hängt vom Einzelfall ab und sollte die Steuerberatung beurteilen.
Sind die AfA-Tabellen verbindlich?
Die AfA-Tabellen sind Verwaltungsanweisungen. Sie binden die Finanzämter, aber nicht die Gerichte. Eine kürzere Nutzungsdauer kann mit besonderen Umständen begründet werden.
Quellen
- § 7 EStG, Absetzung für Abnutzung: https://www.gesetze-im-internet.de/estg/__7.html, abgerufen am 13.10.2026
- § 52 Abs. 15 EStG, Anwendung der degressiven AfA: https://www.gesetze-im-internet.de/estg/__52.html, abgerufen am 13.10.2026
- § 7a EStG, Sonderabschreibungen und AfA: https://www.gesetze-im-internet.de/estg/__7a.html, abgerufen am 13.10.2026
- § 7g EStG, Investitionsabzugsbeträge und Sonderabschreibungen: https://www.gesetze-im-internet.de/estg/__7g.html, abgerufen am 13.10.2026
- BMF, AfA-Tabelle für allgemein verwendbare Anlagegüter, Fundstellen 3.1.3 und 3.1.6: https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Themen/Steuern/Weitere_Steuerthemen/Betriebspruefung/AfA-Tabellen/Ergaenzende-AfA-Tabellen/AfA-Tabelle_AV.html, abgerufen am 13.10.2026
- BMF, Amtliches Einkommensteuer-Handbuch 2024, § 7 EStG: https://amtliche-handbuecher.bundesfinanzministerium.de/esth/2024/A-Einkommensteuergesetz/II-Einkommen-2-24b/3-Gewinn-4-7i/Paragraf-7/paragraf-7.html, abgerufen am 13.10.2026
Verwandte Artikel
Dieser Beitrag dient der Information und ist keine Anlage-, Rechts- oder Steuerberatung.