Wissen · Artikel
Gewerbesteuer und Umsatzsteuer beim PV-Investment
Gewerblichkeit, Freibetrag, Hebesatz und Zerlegung, Regelbesteuerung, Vorsteuer, Nullsteuersatz für kleine Anlagen, Steuerbefreiung § 3 Nr. 72 EStG.
Stand 2026-10-13 · Wattvestor Redaktion · Fachlich geprüft: Legal Advisor, 13.10.2026, PV-Experte, 13.10.2026 · Nächste Prüfung 2027-01-15
Gewerbesteuer und Umsatzsteuer beim PV-Investment
Wer eine PV-Anlage betreibt und den Strom verkauft, ist in aller Regel Unternehmer. Damit kommen neben der Einkommensteuer zwei weitere Steuern ins Spiel: die Gewerbesteuer auf den Gewinn und die Umsatzsteuer auf Kauf und Stromverkauf. Dieser Artikel ordnet beide für typische Investoren ein: Einzelunternehmer, Personengesellschaften und GmbH. Er zeigt auch, wann kleine Dachanlagen ganz befreit sind.
Hinweis: Dieser Artikel ist eine allgemeine Information zum Rechtsstand vom 13.10.2026. Er ist keine Steuerberatung, keine Rechtsberatung und keine Anlageberatung und berücksichtigt nicht Ihre persönlichen Verhältnisse. Wie Gewerbe- und Umsatzsteuer in Ihrem Fall anfallen, klären Sie bitte mit einer Steuerberaterin oder einem Steuerberater.
Das Wichtigste in Kürze
- Der Betrieb einer PV-Anlage mit Stromverkauf ist in der Regel ein Gewerbebetrieb. Ausnahmen: kleine Gebäudeanlagen nach § 3 Nr. 72 EStG und § 3 Nr. 32 GewStG.
- Gewerbesteuer: Gewerbeertrag minus Freibetrag 24.500 € (natürliche Personen und Personengesellschaften), mal 3,5 %, mal Hebesatz. Ab 2027 beträgt der Mindesthebesatz 280 % (§ 16 Abs. 4 GewStG).
- Einzelunternehmer und Mitunternehmer können die Gewerbesteuer bis zum Vierfachen des Messbetrags auf die Einkommensteuer anrechnen, höchstens die gezahlte Gewerbesteuer (§ 35 EStG). Für eine GmbH gibt es diese Anrechnung nicht.
- Bei reinen Solar- und Windbetrieben geht die Gewerbesteuer zu neun Zehnteln nach installierter Leistung an die Standortgemeinden (§ 29 Abs. 1 Nr. 2 GewStG).
- Umsatzsteuer: Beim Kauf fallen grundsätzlich 19 % an, die als Vorsteuer abziehbar sind. 0 % gelten für Anlagen auf oder nahe Wohngebäuden (§ 12 Abs. 3 UStG). Die Marktprämie ist nicht umsatzsteuerbar.
Gewerbesteuer
Wann ein Gewerbebetrieb vorliegt
Der Gewerbesteuer unterliegt jeder stehende Gewerbebetrieb im Inland (§ 2 Abs. 1 GewStG). Wer eine PV-Anlage mit Gewinnerzielungsabsicht betreibt und den Strom verkauft, erzielt in der Regel Einkünfte aus Gewerbebetrieb. Eine GmbH ist stets gewerblich (§ 2 Abs. 2 GewStG). Personengesellschaften wie eine GmbH & Co. KG sind es, wenn sie gewerblich tätig oder gewerblich geprägt sind.
Zwei Befreiungen betreffen kleine Dachanlagen:
- § 3 Nr. 72 EStG: Einnahmen aus PV-Anlagen auf, an oder in Gebäuden einschließlich Nebengebäuden sind einkommensteuerfrei, wenn die installierte Bruttoleistung laut Marktstammdatenregister bis zu 30 kWp je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 kWp je Steuerpflichtigem oder Mitunternehmerschaft beträgt. Ein Gewinn ist dann nicht zu ermitteln (§ 3 Nr. 72 Satz 2 EStG). In diesen Fällen ist § 15 Abs. 3 Nr. 1 EStG nicht anzuwenden (Satz 3). Eine steuerfreie PV-Anlage macht die übrigen Einkünfte einer vermögensverwaltenden Personengesellschaft also nicht gewerblich.
- § 3 Nr. 32 GewStG: Gewerbesteuerfrei sind Betriebe, deren Tätigkeit sich ausschließlich auf Erzeugung und Vermarktung von Strom aus einer Gebäude-Solaranlage bis 30 kW beschränkt.
Freiflächenanlagen und größere Dachanlagen fallen nicht unter diese Befreiungen.
So wird gerechnet
| Schritt | Regel | Fundstelle |
|---|---|---|
| Gewerbeertrag | Gewinn nach EStG oder KStG, plus Hinzurechnungen, minus Kürzungen | §§ 7 bis 9 GewStG |
| Hinzurechnungen | ein Viertel der Summe aus Schuldzinsen, der Hälfte der Pachten für Grundstücke und weiteren Posten, soweit diese Summe 200.000 € übersteigt | § 8 Nr. 1 GewStG |
| Freibetrag | 24.500 € bei natürlichen Personen und Personengesellschaften, keiner bei Kapitalgesellschaften | § 11 Abs. 1 GewStG |
| Messbetrag | 3,5 % des Gewerbeertrags | § 11 Abs. 2 GewStG |
| Hebesatz | von der Gemeinde festgelegt, ab Erhebungszeitraum 2027 mindestens 280 %, bis 2026 mindestens 200 % | § 16 Abs. 4 GewStG; Art. 8 Nr. 1 des Gesetzes vom 29.06.2026 (BGBl. 2026 I Nr. 197); § 36 Abs. 5b GewStG |
| Betriebsausgabe | Die Gewerbesteuer ist keine Betriebsausgabe | § 4 Abs. 5b EStG |
Die Hinzurechnung ist bei Solarparks wichtig: Zinsen für das Anlagendarlehen und die Hälfte der Flächenpacht werden zusammengezählt. Nur der Teil über 200.000 € wird zu einem Viertel hinzugerechnet. Bei kleineren Investitionen bleibt die Hinzurechnung deshalb oft ohne Wirkung, bei großen Parks nicht.
Den höheren Mindesthebesatz von 280 % hat Art. 8 Nr. 1 des Gesetzes vom 29.06.2026 (BGBl. 2026 I Nr. 197) eingeführt; bis dahin nannte § 16 Abs. 4 Satz 2 GewStG 200 %. Anzuwenden ist er ab dem Erhebungszeitraum 2027 (§ 36 Abs. 5b GewStG). § 36 Abs. 5b verweist im Wortlaut auf „Artikel 7“ dieses Gesetzes; das beruht auf einer Umnummerierung im Gesetzgebungsverfahren, gemeint ist Art. 8. Gemeinden mit sehr niedrigem Hebesatz müssen ihn damit anheben.
Anrechnung auf die Einkommensteuer
Für Einzelunternehmer und Mitunternehmer einer Personengesellschaft ermäßigt sich die Einkommensteuer um das Vierfache des Gewerbesteuer-Messbetrags (§ 35 Abs. 1 EStG). Die Ermäßigung ist auf die tatsächlich zu zahlende Gewerbesteuer beschränkt (§ 35 Abs. 1 Satz 5 EStG) und auf die Einkommensteuer, die anteilig auf die gewerblichen Einkünfte entfällt (Ermäßigungshöchstbetrag). Bis zu einem Hebesatz von 400 % wird die Gewerbesteuer damit im Regelfall weitgehend ausgeglichen, sofern der Ermäßigungshöchstbetrag ausreicht. Das ist zum Beispiel nicht der Fall bei Verlusten aus anderen Einkunftsquellen, bei niedrigem Einkommen oder wenn der Gewerbeertrag wegen Hinzurechnungen über dem Gewinn liegt. Über 400 % bleibt ein Rest.
Für eine GmbH gilt § 35 EStG nicht. Gewerbesteuer und Körperschaftsteuer addieren sich. Der Körperschaftsteuersatz beträgt 15 % und sinkt nach dem geltenden Recht ab 2028 jährlich um einen Prozentpunkt bis auf 10 % ab 2032 (§ 23 KStG).
Zerlegung: welche Gemeinde die Steuer erhält
Hat ein Betrieb Betriebsstätten in mehreren Gemeinden, wird der Messbetrag zerlegt. Für Betriebe, die ausschließlich Anlagen zur Erzeugung von Strom aus Wind- und Solarenergie betreiben, gilt ein besonderer Maßstab: ein Zehntel nach Arbeitslöhnen und neun Zehntel nach installierter Leistung (§ 29 Abs. 1 Nr. 2 GewStG). Ein Betreiber mit Sitz in Hamburg und einem Solarpark in Brandenburg zahlt damit den Großteil der Gewerbesteuer an die Standortgemeinde des Parks, zu deren Hebesatz.
Beispielrechnung Gewerbesteuer
Beispiel mit erfundenen Werten. Die Zahlen dienen nur der Erklärung. Sie sind keine Marktdaten und keine Aussage über eine konkrete Anlage.
Ein Einzelunternehmer erzielt mit seinen PV-Anlagen 60.000 € Gewinn. Hinzurechnungen und Kürzungen fallen nicht an.
| Posten | Betrag |
|---|---|
| Gewerbeertrag | 60.000,00 € |
| minus Freibetrag | 24.500,00 € |
| verbleibend | 35.500,00 € |
| Messbetrag 3,5 % | 1.242,50 € |
| Gewerbesteuer bei 280 % / 400 % / 490 % | 3.479,00 € / 4.970,00 € / 6.088,25 € |
| Anrechnung nach § 35 EStG (4-fach, höchstens gezahlte Steuer) | 3.479,00 € / 4.970,00 € / 4.970,00 € |
| verbleibende Belastung | 0,00 € / 0,00 € / 1.118,25 € |
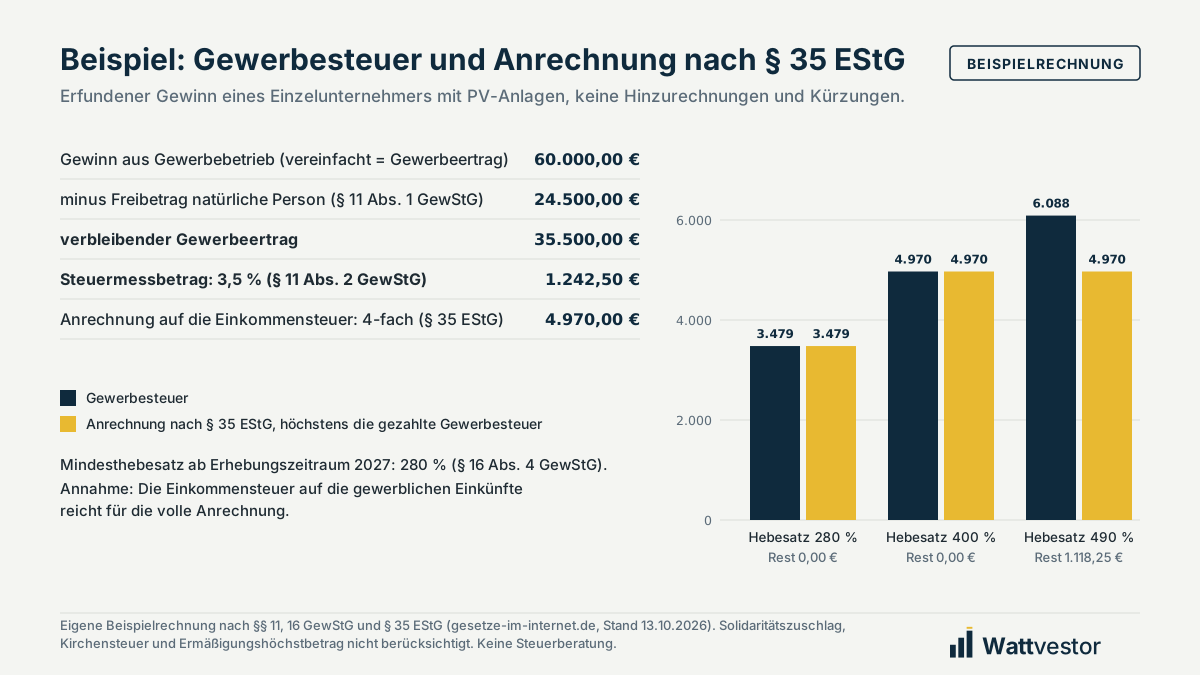
Annahme: Die Einkommensteuer auf die gewerblichen Einkünfte reicht für die volle Anrechnung. Solidaritätszuschlag und Kirchensteuer sind nicht berücksichtigt. Wäre derselbe Gewinn in einer GmbH entstanden, gäbe es weder den Freibetrag noch die Anrechnung.
Umsatzsteuer
Kauf der Anlage
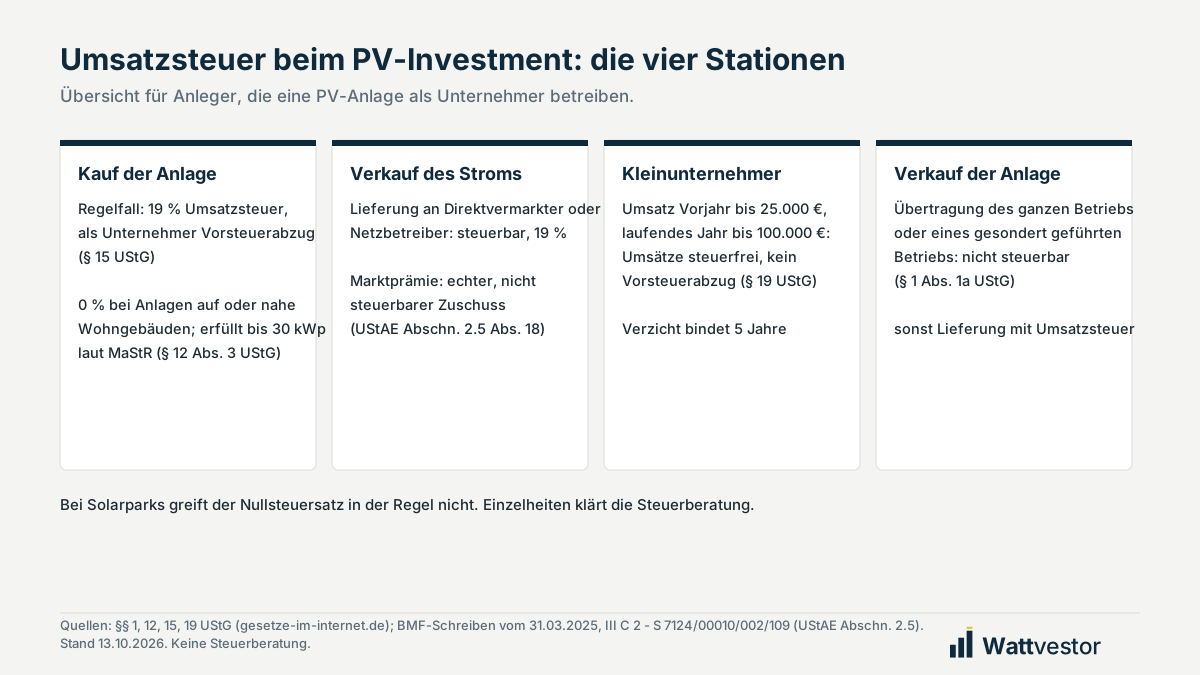
Wer eine PV-Anlage erwirbt, um Strom zu verkaufen, ist Unternehmer. Die Umsatzsteuer auf Kaufpreis, Bau und Nebenkosten ist dann als Vorsteuer abziehbar, wenn eine ordnungsgemäße Rechnung vorliegt (§ 15 UStG). Im Kaufpreisvergleich sollten Sie deshalb mit Nettopreisen rechnen.
Seit 2023 gilt für bestimmte Anlagen ein Steuersatz von 0 % (§ 12 Abs. 3 UStG). Er erfasst die Lieferung und Installation von Solarmodulen, wesentlichen Komponenten und Speichern an den Betreiber, wenn die Anlage auf oder in der Nähe von Privatwohnungen, Wohnungen sowie öffentlichen und anderen Gebäuden für dem Gemeinwohl dienende Tätigkeiten installiert wird. Bei einer installierten Bruttoleistung von höchstens 30 kWp laut Marktstammdatenregister gilt das als erfüllt. Für Solarparks auf Freiflächen und für große Gewerbedächer greift der Nullsteuersatz in der Regel nicht.
Verkauf des Stroms und Marktprämie
Die Lieferung des Stroms an den Direktvermarkter oder den Netzbetreiber ist steuerbar und steuerpflichtig, in der Regel zum Regelsteuersatz von 19 %. Die Marktprämie, die der Netzbetreiber zahlt, ist dagegen nach Auffassung der Finanzverwaltung ein echter, nicht steuerbarer Zuschuss. Das gilt auch, wenn ein Direktvermarkter Beantragung und Zahlungsabwicklung übernimmt (Abschn. 2.5 Abs. 18 Satz 3 und 4 UStAE in der Fassung des BMF-Schreibens vom 31.03.2025). Behält der Direktvermarkter einen Teil der Prämien für seine Tätigkeit ein, ist das regelmäßig Entgelt für eine eigene steuerbare Leistung des Direktvermarkters (ebenda, Satz 5). Mehr zur Marktprämie im Artikel Marktprämie und Direktvermarktung nach dem EEG.
Bei Stromlieferungen wird die Steuerschuld nur dann auf den Empfänger verlagert, wenn liefernder Unternehmer und Leistungsempfänger beide Wiederverkäufer von Elektrizität sind (§ 13b Abs. 2 Nr. 5 Buchst. b und Abs. 5 UStG). Ein Anlagenbetreiber, der nur selbst erzeugten Strom verkauft, ist das in der Regel nicht. Er stellt die Umsatzsteuer dann selbst in Rechnung. Ob das im Einzelfall zutrifft, sollte die Steuerberatung prüfen.
Kleinunternehmerregelung
Seit 2025 sind Umsätze von Kleinunternehmern steuerfrei, wenn der Gesamtumsatz im Vorjahr 25.000 € nicht überschritten hat und im laufenden Jahr 100.000 € nicht überschreitet (§ 19 Abs. 1 UStG). Wird die Grenze von 100.000 € im laufenden Jahr überschritten, ist nach Auffassung der Finanzverwaltung bereits der Umsatz steuerpflichtig, mit dem sie überschritten wird. Die Umsätze davor bleiben steuerfrei (Finanzverwaltung NRW). Ein Vorsteuerabzug ist bei Anwendung der Regelung ausgeschlossen. Wer auf die Regelung verzichtet, ist daran mindestens fünf Kalenderjahre gebunden (§ 19 Abs. 3 UStG). Bei Anlagen, die nicht unter den Nullsteuersatz fallen, ist der Verzicht wegen des Vorsteuerabzugs auf den Kaufpreis meist die wirtschaftlich naheliegende Wahl.
Verkauf der Anlage
Wird ein Unternehmen oder ein in der Gliederung eines Unternehmens gesondert geführter Betrieb im Ganzen an einen anderen Unternehmer für dessen Unternehmen übereignet oder in eine Gesellschaft eingebracht, liegt eine Geschäftsveräußerung im Ganzen (GiG) vor. Sie unterliegt nicht der Umsatzsteuer (§ 1 Abs. 1a UStG). Voraussetzung ist, dass der Erwerber mit den übertragenen Vermögenswerten die bisherige unternehmerische Tätigkeit fortführen kann. Der Erwerber tritt an die Stelle des Veräußerers. Ein laufender Berichtigungszeitraum für die Vorsteuer läuft beim Erwerber weiter, und der Veräußerer muss ihm die dafür nötigen Angaben machen (§ 15a Abs. 10 UStG). Ob der Verkauf einer einzelnen Anlage oder Teilanlage eine Geschäftsveräußerung im Ganzen ist, hängt von den Umständen des Einzelfalls ab. Für den Verkauf von Teilanlagen, bei dem der Veräußerer weiter als Anlagenbetreiber einspeist, hat der BFH eine GiG verneint: Verkauft der Betreiber mehrere Teile eines Solarparks an einzelne Erwerber und speist er den Strom weiter als Anlagenbetreiber mit eigenem Netzanschluss- und Einspeisevertrag ein, liegt keine GiG vor, die Verkäufe sind steuerpflichtig (Urteil vom 13.11.2025, V R 32/24; Parallelentscheidung vom selben Tag, V R 33/24, nicht amtlich veröffentlicht). Andere Gestaltungen hat der BFH damit nicht entschieden. Maßgeblich war, dass die Einspeiserechte beim Verkäufer blieben und die Erwerber die Tätigkeit nicht selbst fortsetzen konnten. Liegt keine Geschäftsveräußerung im Ganzen vor, ist der Verkauf eine steuerpflichtige Lieferung. Die Einordnung sollte vor dem Vertrag steuerlich geklärt werden.
Besonderheiten bei Beteiligungsformen
- Einzelunternehmen: Freibetrag 24.500 € und Anrechnung nach § 35 EStG.
- Personengesellschaft (GbR, KG, GmbH & Co. KG): Freibetrag 24.500 € für die Gesellschaft, Anrechnung anteilig bei den Gesellschaftern.
- GmbH: kein Freibetrag, keine Anrechnung, Gewerbesteuer zusätzlich zur Körperschaftsteuer.
- Teilanlage oder Bruchteilsgemeinschaft: Ob eine Mitunternehmerschaft entsteht und wer Unternehmer im Sinne des UStG ist, hängt vom Vertrag ab. Siehe Direktinvestment, Teilanlage oder Fonds.
Risiken und typische Fehler
- Hebesatz der Standortgemeinde übersehen. Durch die Zerlegung zählt der Hebesatz am Standort des Parks, nicht am Wohnort des Investors.
- Bruttopreise verglichen. Angebote mit und ohne Umsatzsteuer sind nicht vergleichbar. Siehe Kaufpreis je kWp.
- Kleinunternehmerregelung ungeprüft. Wer beim Kauf als Kleinunternehmer gilt, verliert den Vorsteuerabzug auf den Kaufpreis.
- Nullsteuersatz auf Freiflächen angenommen. § 12 Abs. 3 UStG ist an Gebäude mit bestimmten Nutzungen gebunden.
- Hinzurechnung bei großen Parks. Zinsen und Pachten können über der Grenze von 200.000 € liegen und den Gewerbeertrag erhöhen.
So rechnet Wattvestor
Alle Kennzahlen auf Wattvestor gelten vor Steuern und netto ohne Umsatzsteuer (Methodik, Kennzahlen K1 bis K13). Angebote mit Bruttopreisen werden vor dem Vergleich auf netto umgerechnet. Das geplante Steuermodul soll die Gewerbesteuer mit wählbarem Hebesatz der Standortgemeinde und die Anrechnung nach § 35 EStG abbilden. Das Modul ist in Vorbereitung. Eine Prüfung Ihres Einzelfalls ersetzt es nicht.
Häufige Fragen
Muss ich für eine PV-Anlage Gewerbesteuer zahlen?
Wenn der Betrieb der Anlage ein Gewerbebetrieb ist und nicht befreit ist, ja. Natürliche Personen und Personengesellschaften haben einen Freibetrag von 24.500 € Gewerbeertrag (§ 11 Abs. 1 GewStG). Bei Einzelunternehmern und Mitunternehmern wird die Gewerbesteuer zudem bis zum Vierfachen des Messbetrags auf die Einkommensteuer angerechnet (§ 35 EStG).
Welche Gemeinde erhält die Gewerbesteuer eines Solarparks?
Bei Betrieben, die ausschließlich Solar- oder Windanlagen betreiben, wird der Messbetrag zu einem Zehntel nach Arbeitslöhnen und zu neun Zehnteln nach installierter Leistung auf die Gemeinden verteilt (§ 29 Abs. 1 Nr. 2 GewStG). Die Standortgemeinde erhält damit den Großteil.
Wie hoch ist der Mindesthebesatz?
Ab dem Erhebungszeitraum 2027 beträgt der Hebesatz 280 %, wenn die Gemeinde keinen höheren bestimmt hat (§ 16 Abs. 4 Satz 2 GewStG). Bis 2026 waren es 200 %. Geändert hat das Art. 8 Nr. 1 des Gesetzes vom 29.06.2026 (BGBl. 2026 I Nr. 197), die Anwendung ab 2027 regelt § 36 Abs. 5b GewStG.
Fällt beim Kauf einer PV-Anlage Umsatzsteuer an?
Grundsätzlich ja, 19 %. Als Unternehmer können Sie sie als Vorsteuer abziehen (§ 15 UStG). 0 % gelten für Anlagen auf oder in der Nähe von Privatwohnungen, Wohnungen und bestimmten Gebäuden; bei bis zu 30 kWp laut Marktstammdatenregister gilt das als erfüllt (§ 12 Abs. 3 UStG). Für Solarparks auf Freiflächen greift der Nullsteuersatz in der Regel nicht.
Ist die Marktprämie umsatzsteuerpflichtig?
Nein. Nach Auffassung der Finanzverwaltung sind Marktprämien, Managementprämien und Flexibilitätsprämien echte, nicht steuerbare Zuschüsse (Abschn. 2.5 Abs. 18 UStAE in der Fassung des BMF-Schreibens vom 31.03.2025). Der Verkauf des Stroms an den Direktvermarkter ist dagegen steuerbar.
Gilt die Steuerbefreiung nach § 3 Nr. 72 EStG für Solarparks?
Nein. Sie gilt für Anlagen auf, an oder in Gebäuden einschließlich Nebengebäuden mit bis zu 30 kWp je Wohn- oder Gewerbeeinheit und höchstens 100 kWp je Steuerpflichtigem oder Mitunternehmerschaft. Freiflächenanlagen sind nicht erfasst.
Quellen
- § 11 GewStG, Steuermesszahl und Freibetrag: https://www.gesetze-im-internet.de/gewstg/__11.html, abgerufen am 13.10.2026
- § 16 GewStG, Hebesatz: https://www.gesetze-im-internet.de/gewstg/__16.html, abgerufen am 13.10.2026
- § 36 Abs. 5b GewStG, Anwendung des Mindesthebesatzes von 280 %: https://www.gesetze-im-internet.de/gewstg/__36.html, abgerufen am 13.10.2026
- § 29 GewStG, Zerlegungsmaßstab: https://www.gesetze-im-internet.de/gewstg/__29.html, abgerufen am 13.10.2026
- § 3 Nr. 32 GewStG, Befreiung kleiner Gebäude-Solaranlagen: https://www.gesetze-im-internet.de/gewstg/__3.html, abgerufen am 13.10.2026
- § 8 GewStG, Hinzurechnungen: https://www.gesetze-im-internet.de/gewstg/__8.html, abgerufen am 13.10.2026
- § 35 EStG, Steuerermäßigung bei Einkünften aus Gewerbebetrieb: https://www.gesetze-im-internet.de/estg/__35.html, abgerufen am 13.10.2026
- § 4 Abs. 5b EStG, Gewerbesteuer keine Betriebsausgabe: https://www.gesetze-im-internet.de/estg/__4.html, abgerufen am 13.10.2026
- § 3 Nr. 72 EStG, Steuerbefreiung kleiner PV-Anlagen: https://www.gesetze-im-internet.de/estg/__3.html, abgerufen am 13.10.2026
- § 12 Abs. 3 UStG, Nullsteuersatz: https://www.gesetze-im-internet.de/ustg_1980/__12.html, abgerufen am 13.10.2026
- § 19 UStG, Kleinunternehmer: https://www.gesetze-im-internet.de/ustg_1980/__19.html, abgerufen am 13.10.2026
- § 15 UStG, Vorsteuerabzug: https://www.gesetze-im-internet.de/ustg_1980/__15.html, abgerufen am 13.10.2026
- § 1 Abs. 1a UStG, Geschäftsveräußerung im Ganzen: https://www.gesetze-im-internet.de/ustg_1980/__1.html, abgerufen am 13.10.2026
- § 13b UStG, Steuerschuldnerschaft bei Stromlieferungen: https://www.gesetze-im-internet.de/ustg_1980/__13b.html, abgerufen am 13.10.2026
- § 23 KStG, Körperschaftsteuersatz: https://www.gesetze-im-internet.de/kstg_1977/__23.html, abgerufen am 13.10.2026
- BMF-Schreiben vom 31.03.2025, III C 2 - S 7124/00010/002/109: https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Umsatzsteuer/Umsatzsteuer-Anwendungserlass/2025-03-31-direktverbrauch-energieerzeugung.pdf?__blob=publicationFile&v=4, abgerufen am 13.10.2026
- § 15a Abs. 10 UStG, Berichtigungszeitraum bei Geschäftsveräußerung: https://www.gesetze-im-internet.de/ustg_1980/__15a.html, abgerufen am 13.10.2026
- Finanzverwaltung NRW, Kleinunternehmerinnen und Kleinunternehmer: https://www.finanzamt.nrw.de/steuerinfos/unternehmen/umsatzsteuer/kleinunternehmerinnen-und-kleinunternehmer, abgerufen am 13.10.2026
- BFH, Urteil vom 13.11.2025, V R 32/24 (Übertragung von Anlagen eines Solarparks an verschiedene Erwerber keine Geschäftsveräußerung): https://www.bundesfinanzhof.de/de/entscheidung/entscheidungen-online/detail/STRE202610051/, abgerufen am 13.10.2026
- BFH, Urteil vom 13.11.2025, V R 33/24 (Parallelentscheidung zu V R 32/24, nicht zur amtlichen Veröffentlichung bestimmt): https://www.bundesfinanzhof.de/de/entscheidung/entscheidungen-online/detail/STRE202650050/, abgerufen am 13.10.2026
- BGBl. 2026 I Nr. 197, Neuntes Gesetz zur Änderung von Vorschriften im Steuerberatungsrecht sowie im Steuerrecht vom 29.06.2026, Art. 8 (Änderung des GewStG): https://www.recht.bund.de/bgbl/1/2026/197/VO.html, abgerufen am 13.10.2026
Verwandte Artikel
Dieser Beitrag dient der Information und ist keine Anlage-, Rechts- oder Steuerberatung.