Wissen · Artikel
Beteiligungsformen an PV-Anlagen: Teilanlage, Gesellschaft, Fonds
Kauf einer ganzen Anlage oder einer Teilanlage, Kommanditbeteiligung, Treuhand, Vermögensanlage oder AIF: welche Rechtsposition Anleger jeweils haben und welche Pflichten der Anbieter.
Stand 2026-10-13 · Wattvestor Redaktion · Fachlich geprüft: Legal Advisor, 13.10.2026, PV-Experte, 13.10.2026 · Nächste Prüfung 2027-04-13
Beteiligungsformen an PV-Anlagen: Teilanlage, Gesellschaft, Fonds
Wer in Solarenergie investieren will, kann eine Anlage ganz kaufen, einen Teil davon erwerben, sich an der Projektgesellschaft beteiligen oder Anteile an einem Fonds zeichnen. Die Form entscheidet, was Sie rechtlich besitzen, wer den Betrieb verantwortet, wie Sie besteuert werden und welche Schutzvorschriften für das Angebot gelten.
Hinweis: Dieser Artikel ist eine allgemeine Information zum Stand 13.10.2026. Er ist keine Anlageberatung, keine Rechtsberatung und keine Steuerberatung. Ob ein konkretes Angebot eine Vermögensanlage oder ein Investmentvermögen ist, kann nur eine rechtliche Prüfung des Angebots klären.
Das Wichtigste in Kürze
- Beim Kauf einer ganzen Anlage sind Sie Eigentümer und Betreiber. Sie tragen alle Chancen und Risiken selbst.
- Beim Kauf einer Teilanlage hängt viel davon ab, ob an dem Teil überhaupt gesondertes Eigentum entstehen kann und wie Betrieb und Erlösverteilung vertraglich geregelt sind.
- Bei einer Kommanditbeteiligung sind Sie Gesellschafter. Ausschüttungen kommen erst nach dem Kapitaldienst der Bank.
- Werden Vermögensanlagen öffentlich angeboten, besteht grundsätzlich eine Prospektpflicht (§ 6 VermAnlG), mit Ausnahmen nach §§ 2 ff. VermAnlG. Fonds können unter das KAGB fallen.
- Fragen Sie bei jedem Angebot, welche Form es genau ist und ob ein Prospekt oder ein Vermögensanlagen-Informationsblatt vorliegt.
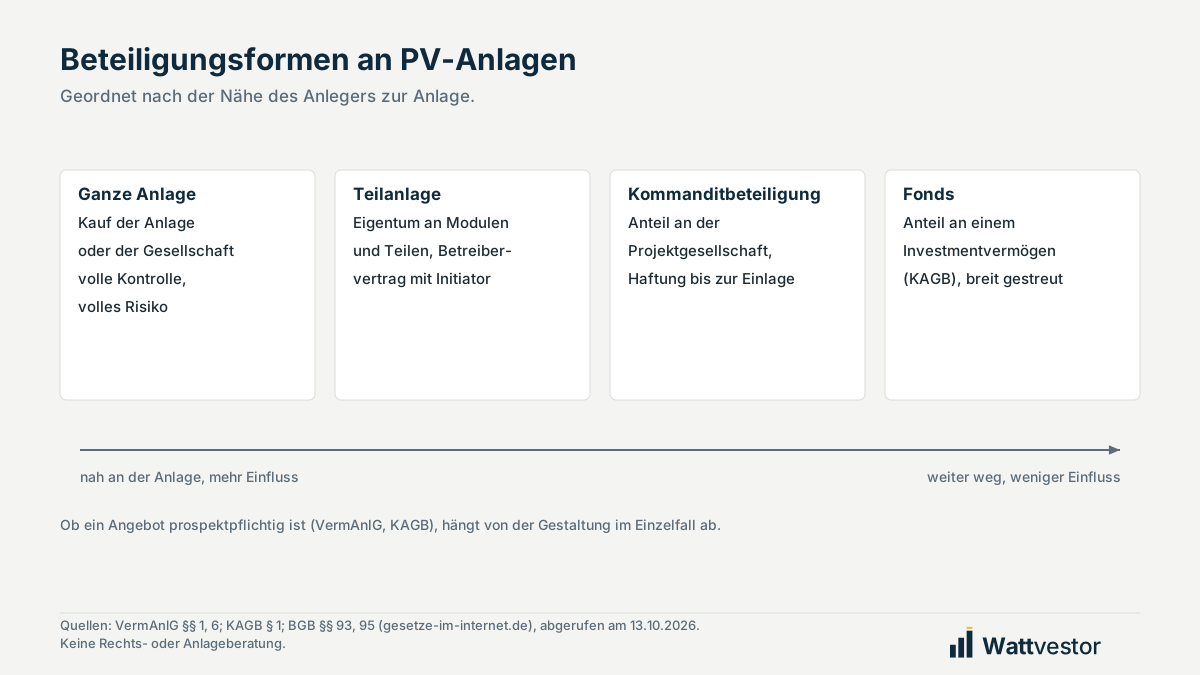
Die Formen im Überblick
| Form | Was Sie erwerben | Erlös | Hauptrisiken |
|---|---|---|---|
| Kauf einer ganzen Anlage | Eigentum und Betreiberstellung | voller Anlagenerlös | Konzentration auf einen Standort, eigene Organisation des Betriebs |
| Kauf einer Teilanlage (Wechselrichter, Strang, Einheit) mit Betreiber- und Betriebsführungsvertrag | Eigentum an Komponenten, soweit sonderrechtsfähig | anteiliger Erlös des Parks nach Vertrag | Eigentumsabgrenzung, Abhängigkeit vom Initiator, Zuordnung von Erzeugung und Erlös |
| Gemeinschaftliches Eigentum mehrerer Käufer | Bruchteil an der Anlage (§§ 741, 1008 BGB) | anteiliger Erlös | Entscheidungen nur gemeinsam, Aufhebung der Gemeinschaft |
| Kommanditbeteiligung an der Projektgesellschaft (GmbH & Co. KG) | Gesellschaftsanteil | Ausschüttungen | Nachrang hinter der Bankfinanzierung, Gesellschaftsvertrag, Haftung bis zur im Handelsregister eingetragenen Haftsumme; sie lebt wieder auf, wenn Ausschüttungen den Kapitalanteil unter die Haftsumme senken (§ 172 Abs. 4 HGB) |
| Beteiligung über einen Treuhänder | Anspruch gegen den Treuhänder | Ausschüttungen | zusätzliche Vertragsebene, Treuhandkosten |
| Fondsanteil (AIF) | Anteil an einem Investmentvermögen | Ausschüttungen | Kosten, Streuung, Laufzeit, Verwaltung durch Dritte |
| Nachrangdarlehen oder Genussrecht | Forderung gegen die Gesellschaft | Zins | Nachrang, Ausfall bei Insolvenz |
Aufsichtsrecht: Vermögensanlage oder Investmentvermögen
Vermögensanlagen. Das Vermögensanlagengesetz erfasst unter anderem Anteile mit Beteiligung am Ergebnis eines Unternehmens, Anteile an Treuhandvermögen, partiarische Darlehen, Nachrangdarlehen, Genussrechte, Namensschuldverschreibungen und sonstige Anlagen, die eine Verzinsung und Rückzahlung oder einen vermögenswerten Barausgleich für die zeitweise Überlassung von Geld in Aussicht stellen (§ 1 Abs. 2 VermAnlG). Wer Vermögensanlagen im Inland öffentlich anbietet, muss grundsätzlich einen von der BaFin gebilligten Verkaufsprospekt veröffentlichen (§ 6 VermAnlG). Für bestimmte Angebote gibt es Ausnahmen (§§ 2 ff. VermAnlG). Ein Vermögensanlagen-Informationsblatt von höchstens drei Seiten ist auch dann in der Regel zu hinterlegen und zu veröffentlichen (§ 13 VermAnlG).
Direktinvestments. Ob der Kauf einer PV-Anlage oder Teilanlage darunter fällt, hängt von der Gestaltung ab. Das Gesetz erfasst als sonstige Anlagen solche, die eine Verzinsung und Rückzahlung oder einen vermögenswerten Barausgleich im Austausch für die zeitweise Überlassung von Geld gewähren oder in Aussicht stellen (§ 1 Abs. 2 Nr. 7 VermAnlG). Wird die Anlage mit Pacht-, Betriebsführungs- oder Rückkaufpaket verkauft und ein solcher Rückfluss in Aussicht gestellt, kann eine Vermögensanlage vorliegen. Nach unserer Einschätzung ist ein reiner Kauf einer Sache ohne Verwaltung durch den Anbieter eher nicht erfasst. Diese Einschätzung ist keine rechtliche Prüfung und je Angebotstyp anwaltlich zu bestätigen.
Investmentvermögen. Investmentvermögen ist jeder Organismus für gemeinsame Anlagen, der von einer Anzahl von Anlegern Kapital einsammelt, um es gemäß einer festgelegten Anlagestrategie zum Nutzen dieser Anleger zu investieren, und der kein operativ tätiges Unternehmen außerhalb des Finanzsektors ist (§ 1 Abs. 1 Satz 1 KAGB). Gerade das operative Merkmal entscheidet bei PV-Gesellschaften. Ob eine PV-Betreibergesellschaft operativ tätig ist, beurteilt die BaFin nach ihrem Auslegungsschreiben zum Anwendungsbereich des KAGB und zum Begriff des Investmentvermögens. Für Publikums-AIF gelten die strengen Regeln des KAGB.
Verhältnis der beiden Gesetze. Anteile, die als Investmentvermögen im Sinne des KAGB ausgestaltet sind, sind keine Vermögensanlagen (§ 1 Abs. 2 VermAnlG, Einleitungssatz). Ein Angebot fällt also entweder unter das VermAnlG oder unter das KAGB, nicht unter beide.
Eigentum an Teilanlagen
Wesentliche Bestandteile einer Sache können nicht Gegenstand besonderer Rechte sein (§ 93 BGB). Sachen, die nur zu einem vorübergehenden Zweck oder in Ausübung eines Rechts an einem fremden Grundstück mit diesem verbunden sind, gehören nicht zu dessen Bestandteilen (§ 95 Abs. 1 BGB). Eine Anlage auf gepachtetem Grund ist deshalb in der Regel nicht Teil des Grundstücks. Ob aber ein einzelner Wechselrichter oder Modulstrang eines Parks gesondert übereignet werden kann, ist eine eigene Frage. Lassen Sie das für das konkrete Angebot prüfen. Siehe auch Pachtvertrag.
Praktische Prüfpunkte:
- Ist im Kaufvertrag genau bezeichnet, welche Komponenten Sie erwerben (Seriennummern, Lageplan)?
- Wie werden Erzeugung und Erlös Ihrer Teilanlage gemessen oder berechnet?
- Wer ist Betreiber im Sinne des EEG und wer ist im Marktstammdatenregister eingetragen?
- Was passiert, wenn der Betriebsführer oder Initiator insolvent wird?
Steuern in Kürze
Wer eine PV-Anlage selbst betreibt, erzielt in der Regel Einkünfte aus Gewerbebetrieb. Gesellschafter einer gewerblich tätigen KG sind Mitunternehmer (§ 15 Abs. 1 Satz 1 Nr. 2 EStG). Bei Angeboten mit Steuerkonzept kann § 15b EStG Verluste begrenzen. Für den Verkauf von Teilanlagen, bei dem der Initiator weiter als Anlagenbetreiber einspeist, hat der BFH eine Geschäftsveräußerung im Ganzen verneint; der Verkauf ist dann umsatzsteuerpflichtig (Urteil vom 13.11.2025, V R 32/24, Parallelentscheidung V R 33/24). Andere Gestaltungen sind damit nicht entschieden. Siehe Steuerstundungsmodell und Gewerbesteuer und Umsatzsteuer.
Beispielrechnung
Beispiel mit angenommenen Werten. Die Zahlen dienen nur der Erklärung. Kosten, Ertrag und Erlös sind gesetzt. Steuern, Degradation und Finanzierung sind nicht berücksichtigt. Keine Aussage über ein konkretes Angebot.
Zwei Wege in denselben Park mit 1.030 kWh/kWp und 4,79 ct/kWh:
| Position | Teilanlage 100 kWp | KG-Anteil 100.000 € |
|---|---|---|
| Kaufpreis oder Einlage | 100 kWp × 1.000 € = 100.000 € | 100.000 € |
| Stromerlös | 100 × 1.030 × 4,79 ct = 4.934 € | anteilig in der Gesellschaft |
| Betriebskosten mit Betriebsführung, Pacht, Versicherung und Direktvermarktung (angenommen 18 €/kWp wie im Artikel Versicherung und Betriebsführung) | 1.800 € | in der Gesellschaft |
| Rückfluss vor Steuern im ersten Jahr | 3.134 € (3,1 %) | Ausschüttung laut Gesellschaftsvertrag, nach Kapitaldienst und Rücklagen |
Was das heißt: Bei der Teilanlage ist der Rückfluss direkt an Ertrag und Kosten gekoppelt. Bei der KG hängt er zusätzlich von Finanzierung, Rücklagen und Beschlüssen der Gesellschaft ab. Eine mit Fremdkapital finanzierte KG kann höhere Eigenkapitalrenditen zeigen, trägt aber das Risiko der Hebelwirkung. Siehe Eigenkapital, Tilgung, Zinsbindung.
In einer finanzierten KG gilt vereinfacht diese Reihenfolge der Zahlungen:
- Erlöse aus Stromverkauf und Marktprämie
- minus Betriebskosten und Pacht
- minus Steuern der Gesellschaft (zum Beispiel Gewerbesteuer)
- minus Zins und Tilgung an die Bank
- minus Rücklagen, etwa Schuldendienstreserve, Rückbau und Wechselrichterersatz
- Der Rest ist ausschüttungsfähig nach Gesellschaftsvertrag und den Auflagen des Kreditvertrags.
Mehr zu Schuldendienstreserve und Ausschüttungssperre im Artikel Finanzierung und KfW 270.
So rechnet Wattvestor
Die Methodik bewertet alle Angebote auf Ebene der Anlage je kWp, also unabhängig von der Beteiligungsform. Für eine Teilanlage wird der Kaufpreis je kWp (K1) aus Preis und anteiliger Leistung berechnet. Die Anbieterrendite (K14) wird neben einen eigenen Plattformwert gestellt. Der Plattformwert ist eine Kennzahl und keine Empfehlung, ein Angebot zu kaufen. Wattvestor vermittelt keine Anlagen.
Häufige Fragen
Was ist der Unterschied zwischen Direktinvestment und Fondsbeteiligung?
Beim Direktinvestment erwerben Sie die Anlage oder Teile davon selbst. Sie sind Eigentümer und in der Regel Betreiber. Bei einer Gesellschafts- oder Fondsbeteiligung erwerben Sie einen Anteil an einer Gesellschaft, die die Anlage hält. Ihr Erlös hängt dann vom Ergebnis und von den Ausschüttungen der Gesellschaft ab.
Muss ein PV-Direktinvestment einen Prospekt haben?
Das hängt von der Gestaltung ab. Werden Vermögensanlagen im Inland öffentlich angeboten, muss der Anbieter grundsätzlich einen Verkaufsprospekt veröffentlichen (§ 6 VermAnlG). Ob ein Direktinvestment in eine PV-Anlage eine Vermögensanlage ist, ist je Angebot rechtlich zu prüfen. Ein reiner Kauf einer Sache ohne Verwaltung durch den Anbieter ist eher nicht erfasst.
Kann man einen einzelnen Wechselrichter oder Modulstrang eines Parks kaufen?
Solche Angebote gibt es. Ob an einzelnen Teilen einer Anlage gesondertes Eigentum entstehen kann, hängt davon ab, ob sie wesentliche Bestandteile einer größeren Sache sind (§ 93 BGB) oder nur vorübergehend mit dem Grundstück verbunden (§ 95 BGB). Das sollte ein Rechtsanwalt für das konkrete Angebot prüfen.
Wer ist bei einer Teilanlage der Betreiber?
Das regelt der Vertrag. Oft bleibt der Käufer Eigentümer und Betreiber im Sinne des EEG, während ein Dienstleister den Betrieb übernimmt. Für die Registrierung im Marktstammdatenregister und für Steuern ist diese Frage wichtig.
Was ist ein Treuhandmodell?
Ein Treuhänder hält einen Anteil oder ein Vermögen im eigenen Namen für Rechnung des Anlegers. Anteile an einem solchen Treuhandvermögen sind nach § 1 Abs. 2 Nr. 2 VermAnlG Vermögensanlagen, wenn sie nicht als Investmentvermögen ausgestaltet sind.
Quellen
- § 1 VermAnlG: https://www.gesetze-im-internet.de/vermanlg/__1.html, abgerufen am 13.10.2026
- § 6 VermAnlG: https://www.gesetze-im-internet.de/vermanlg/__6.html, abgerufen am 13.10.2026
- § 13 VermAnlG: https://www.gesetze-im-internet.de/vermanlg/__13.html, abgerufen am 13.10.2026
- § 1 KAGB: https://www.gesetze-im-internet.de/kagb/__1.html, abgerufen am 13.10.2026
- § 93 BGB: https://www.gesetze-im-internet.de/bgb/__93.html, abgerufen am 13.10.2026
- § 95 BGB: https://www.gesetze-im-internet.de/bgb/__95.html, abgerufen am 13.10.2026
- § 741 BGB: https://www.gesetze-im-internet.de/bgb/__741.html, abgerufen am 13.10.2026
- § 15 EStG: https://www.gesetze-im-internet.de/estg/__15.html, abgerufen am 13.10.2026
- BaFin, Vermögensanlagen: https://www.bafin.de/DE/unternehmen-maerkte/aufsicht/emittenten/prospektpflicht/vermoegensanlagen/vermoegensanlagen_node.html, abgerufen am 13.10.2026
- BaFin, Auslegungsschreiben zum Anwendungsbereich des KAGB und zum Begriff des Investmentvermögens: https://www.bafin.de/SharedDocs/Veroeffentlichungen/DE/Auslegungsentscheidung/WA/ae_130614_Anwendungsber_KAGB_begriff_invvermoegen.html, abgerufen am 13.10.2026
- § 172 HGB, Umfang der Haftung des Kommanditisten: https://www.gesetze-im-internet.de/hgb/__172.html, abgerufen am 13.10.2026
- Bundesfinanzhof, Urteil vom 13.11.2025, V R 32/24: https://www.bundesfinanzhof.de/de/entscheidung/entscheidungen-online/detail/STRE202610051/, abgerufen am 13.10.2026
- BFH, Urteil vom 13.11.2025, V R 33/24 (Parallelentscheidung): https://www.bundesfinanzhof.de/de/entscheidung/entscheidungen-online/detail/STRE202650050/, abgerufen am 13.10.2026
Verwandte Artikel
Dieser Beitrag dient der Information und ist keine Anlage-, Rechts- oder Steuerberatung.