Wissen · Artikel
Steuerstundungsmodelle nach § 15b EStG
Wann Verluste aus vorgefertigten Konzepten nicht ausgleichsfähig sind, 10-%-Grenze, Bedeutung für PV-Angebote mit Steuerversprechen.
Stand 2026-10-13 · Wattvestor Redaktion · Fachlich geprüft: Legal Advisor, 13.10.2026, PV-Experte, 13.10.2026 · Nächste Prüfung 2027-01-15
Steuerstundungsmodelle nach § 15b EStG
Viele PV-Angebote werben mit Steuervorteilen in den ersten Jahren: Investitionsabzugsbetrag, Sonderabschreibung, degressive AfA. Die Verluste sollen das übrige Einkommen mindern. § 15b EStG setzt hier eine Grenze. Werden die Verluste auf Grund eines vorgefertigten Konzepts in Aussicht gestellt und überschreiten sie 10 % des eingesetzten Kapitals, dürfen sie nur mit späteren Gewinnen aus derselben Anlage verrechnet werden. Dieser Artikel erklärt die Voraussetzungen und die aktuelle Rechtsprechung.
Hinweis: Dieser Artikel ist eine allgemeine Information zum Rechtsstand vom 13.10.2026. Er ist keine Steuerberatung, keine Rechtsberatung und keine Anlageberatung und berücksichtigt nicht Ihre persönlichen Verhältnisse. Ob ein Angebot ein Steuerstundungsmodell ist, entscheidet im Einzelfall das Finanzamt. Lassen Sie Angebote mit Steuerprognose vor der Unterschrift steuerlich prüfen.
Das Wichtigste in Kürze
- Verluste aus einem Steuerstundungsmodell dürfen nicht mit anderen Einkünften ausgeglichen und nicht nach § 10d EStG abgezogen werden. Sie mindern nur spätere Gewinne aus derselben Quelle (§ 15b Abs. 1 EStG).
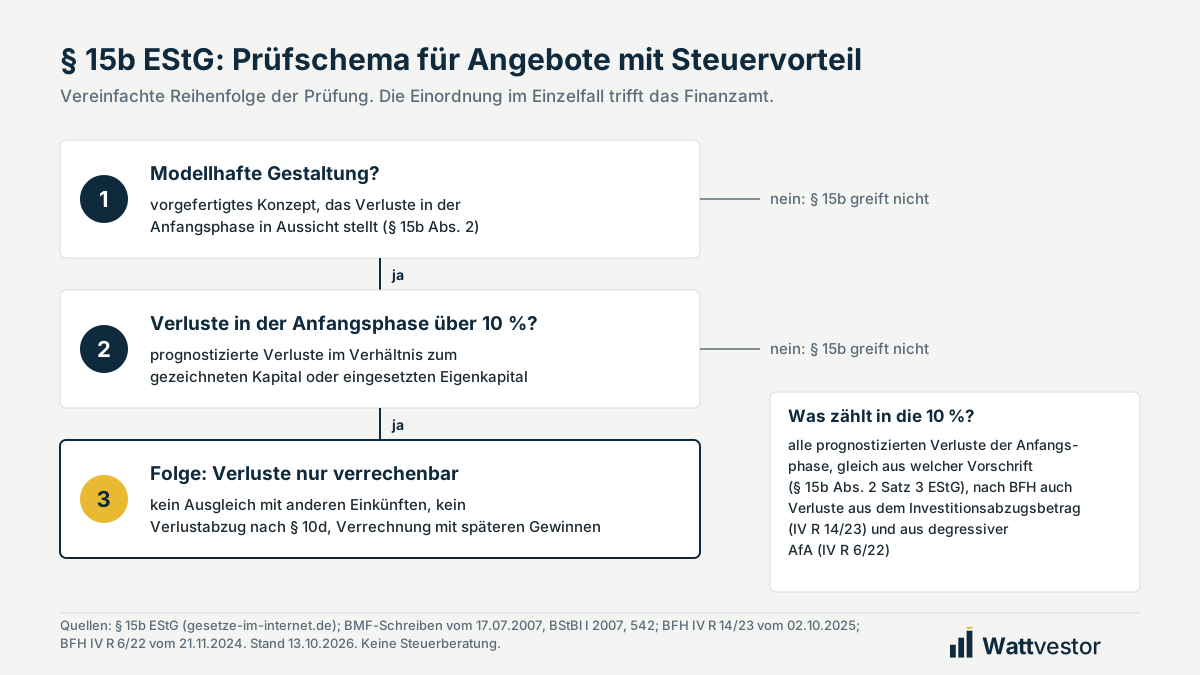
- Ein Steuerstundungsmodell setzt eine modellhafte Gestaltung voraus, typischerweise ein vorgefertigtes Konzept, das Verluste in der Anfangsphase in Aussicht stellt (§ 15b Abs. 2 EStG).
- § 15b greift nur, wenn die prognostizierten Verluste der Anfangsphase 10 % des gezeichneten Kapitals oder bei Einzelinvestoren des eingesetzten Eigenkapitals übersteigen (§ 15b Abs. 3 EStG).
- Auf welcher Vorschrift die Verluste beruhen, ist gleich (§ 15b Abs. 2 Satz 3 EStG). Nach BFH zählen Verluste aus dem Investitionsabzugsbetrag (IV R 14/23) und aus degressiver AfA (IV R 6/22) mit.
- Bei hoher Fremdfinanzierung ist die 10-%-Grenze schnell überschritten, weil sie am Eigenkapital gemessen wird.
Was § 15b EStG regelt
§ 15b EStG wurde gegen Fondsmodelle eingeführt, die vor allem Steuerverluste verkauften. Das Anwendungsschreiben des BMF vom 17.07.2007 nennt als typische Fälle ausdrücklich unter anderem Medienfonds, Gamefonds und New Energy Fonds (Rn. 7). Die Vorschrift gilt aber nicht nur für Fonds. Sie kann auch Einzelinvestitionen erfassen, wenn diese modellhaft angeboten werden.
Die Folge ist keine Strafe. Die Verluste bleiben erhalten, werden jährlich gesondert festgestellt und später mit Gewinnen aus derselben Einkunftsquelle verrechnet (§ 15b Abs. 1 Satz 2 und Abs. 4 EStG). Der Anleger verliert aber den Effekt, der viele Angebote attraktiv macht: die sofortige Minderung der Steuer auf andere Einkünfte.
Die Voraussetzungen im Einzelnen
Modellhafte Gestaltung und vorgefertigtes Konzept
Ein Steuerstundungsmodell liegt vor, wenn auf Grund einer modellhaften Gestaltung steuerliche Vorteile in Form negativer Einkünfte erzielt werden sollen. Das ist der Fall, wenn dem Steuerpflichtigen auf Grund eines vorgefertigten Konzepts die Möglichkeit geboten werden soll, zumindest in der Anfangsphase Verluste mit übrigen Einkünften zu verrechnen (§ 15b Abs. 2 Satz 1 und 2 EStG).
Das BMF nennt als Merkmale der Modellhaftigkeit vor allem ein vorgefertigtes Konzept und gleichgerichtete Leistungsbeziehungen, also gleichartige Verträge mit denselben Partnern wie Treuhänder, Vermittler oder Finanzierungsbank (BMF-Schreiben vom 17.07.2007, Rn. 8 und 11). Typisch ist ein Bündel aus Haupt-, Zusatz- und Nebenleistungen, das den Steuerstundungseffekt ermöglichen soll.
Der BFH hat dazu entschieden: Das Konzept muss bereits vor der Investitionsentscheidung des Anlegers feststehen (IV R 14/23, Leitsatz 1). Ein Gründungsgesellschafter kann Anleger eines Steuerstundungsmodells sein. Entscheidend ist, ob er wie ein passiver Investor aufgetreten ist oder das vorgefertigte Konzept nicht nur unwesentlich mitbestimmt hat (Leitsatz 3). Der Initiator selbst wird nicht allein dadurch erfasst, dass er sich zu denselben Bedingungen beteiligt wie die Anleger (Leitsatz 4).
Anfangsphase und 10-%-Grenze
§ 15b ist nur anzuwenden, wenn innerhalb der Anfangsphase die Summe der prognostizierten Verluste 10 % des gezeichneten und nach dem Konzept aufzubringenden Kapitals übersteigt. Bei Einzelinvestoren zählt das eingesetzte Eigenkapital (§ 15b Abs. 3 EStG).
- Anfangsphase ist der Zeitraum, in dem nach dem Konzept keine nachhaltig positiven Einkünfte erzielt werden. Sie endet, wenn die Prognose ab einem bestimmten Jahr dauerhaft positive Einkünfte zeigt (BMF-Schreiben vom 17.07.2007, Rn. 15).
- Maßgeblich sind die prognostizierten Verluste, nicht die tatsächlich eingetretenen (ebenda, Rn. 16).
- Fremdkapital zählt nicht. Weil die Grenze am Eigenkapital gemessen wird, erhöht ein hoher Darlehensanteil das Verhältnis. Wird ein Teil des aufzubringenden Kapitals modellhaft fremdfinanziert, ist das maßgebende Kapital um die Fremdfinanzierung zu kürzen, gleich ob auf Ebene der Gesellschaft oder des Gesellschafters (BMF-Schreiben vom 17.07.2007, Rn. 17).
- Existenzgründer. Auf Anlaufverluste von Existenz- und Firmengründern ist § 15b EStG grundsätzlich nicht anzuwenden (BMF-Schreiben vom 17.07.2007, Rn. 1). Wer selbst einen PV-Betrieb aufbaut und kein vorgefertigtes Konzept erwirbt, fällt deshalb in der Regel nicht darunter.
Welche Verluste mitzählen
Es ist ohne Belang, auf welchen Vorschriften die negativen Einkünfte beruhen (§ 15b Abs. 2 Satz 3 EStG). Die Rechtsprechung hat das für die bei PV-Angeboten typischen Instrumente bestätigt:
| Instrument | Entscheidung | Kernaussage |
|---|---|---|
| Investitionsabzugsbetrag (§ 7g Abs. 1 EStG) | BFH, Gerichtsbescheid vom 02.10.2025, IV R 14/23 (Windpark-KG) | IAB-Verluste können ein Steuerstundungsmodell begründen und sind bei der 10-%-Grenze zu berücksichtigen (Leitsatz 2). Die Revision hatte Erfolg: Der BFH hob das Urteil des FG Nürnberg auf und verwies die Sache zurück, um zu klären, ob die Gründungsgesellschafterin das Konzept mitbestimmt hat. Die Aussage zum IAB hat der BFH unabhängig davon getroffen. |
| Degressive AfA und Sonderabschreibungen | BFH, Urteil vom 21.11.2024, IV R 6/22, BStBl II 2025, 283; bestätigt in IV R 14/23 | Auch prognostizierte Verluste aus gesetzlichen Abschreibungsmethoden können zu § 15b führen, weil ihnen die Ausübung von Wahlrechten zugrunde liegt. |
| Einzelinvestition | BFH, Urteil vom 16.03.2023, VIII R 10/19, BStBl II 2023, 817 | Der Einzelinvestor muss sich wie ein passiver Kapitalanleger verhalten. Nur wenn er die Gestaltung tatsächlich und nicht nur formal mitbestimmt, fehlt die Modellhaftigkeit (so IV R 14/23 unter Verweis auf VIII R 10/19). |
Zwei weitere Punkte aus IV R 14/23 sind für PV-Angebote wichtig: Der Anbieter muss mit den Steuervorteilen nicht ausdrücklich werben. Und § 15b setzt nicht voraus, dass die Investition betriebswirtschaftlich wenig sinnvoll ist. Auch ein wirtschaftlich solider Solarpark kann also unter § 15b fallen, wenn das Konzept auf anfängliche Verluste ausgerichtet ist.
Beispielrechnung
Beispiel mit erfundenen Werten. Die Zahlen dienen nur der Erklärung. Sie sind keine Marktdaten und keine Aussage über eine konkrete Anlage oder einen konkreten Anbieter.
Ein Anbieter bietet einheitlich gestaltete Teilanlagen an. Zum Angebot gehören Kaufvertrag, Betriebsführung, eine vermittelte Finanzierung und eine Prognoserechnung mit Steuereffekten. Eine Anlegerin kauft eine Teilanlage für 200.000 € netto, Eigenkapital 40.000 €, Darlehen 160.000 €.
| Jahr laut Prognose | Posten | Ergebnis |
|---|---|---|
| Jahr vor dem Kauf | Investitionsabzugsbetrag 50 % | −100.000 € |
| Kaufjahr | Ergebnis vor Abschreibungen +6.000 €, Sonder-AfA 40 % von 100.000 € (gekürzte Basis) −40.000 €, AfA 5 % −5.000 € | −39.000 € |
| ab dem Folgejahr | positive Einkünfte laut Prognose | |
| Summe Anfangsphase | −139.000 € |
Die prognostizierten Verluste von 139.000 € entsprechen 347,5 % des eingesetzten Eigenkapitals von 40.000 €. Die Grenze von 10 % (4.000 €) ist weit überschritten. Ordnet das Finanzamt das Angebot als modellhafte Gestaltung ein, darf die Anlegerin die 139.000 € nicht mit ihren anderen Einkünften verrechnen. Sie mindern nur spätere Gewinne aus dieser Teilanlage.
Ohne IAB, nur mit Sonder-AfA und AfA, läge der Verlust im Kaufjahr bei 6.000 € − 80.000 € − 10.000 € = −84.000 €. Auch das ist ein Vielfaches der 10-%-Grenze. Bei üblicher Fremdfinanzierung führt praktisch jede Nutzung von IAB oder Sonder-AfA über die Grenze. Ob § 15b greift, hängt dann vor allem an der Frage, ob eine modellhafte Gestaltung vorliegt.
Worauf Sie bei Angeboten achten
- Prognose mit Steuereffekten. Rechnet das Angebot Verluste aus IAB, Sonder-AfA oder degressiver AfA in die Rendite ein, sollte die Frage nach § 15b im Angebot beantwortet sein.
- Gleichartige Verträge. Gleiche Verträge mit demselben Betriebsführer, derselben Bank und demselben Vermittler für viele Anleger sprechen für eine modellhafte Gestaltung (BMF-Schreiben vom 17.07.2007, Rn. 11).
- Eigene Gestaltung. Je mehr Sie selbst verhandeln, auswählen und entscheiden, desto eher fehlt die Modellhaftigkeit (BFH VIII R 10/19). Das muss dokumentiert sein.
- Rendite vor Steuern. Eine Anlage, die nur mit Steuereffekt rechnet, ist ein Warnsignal. Prüfen Sie Kaufpreis je kWp, Ertrag und Kapitaldienstdeckung unabhängig vom Steuereffekt.
So rechnet Wattvestor
Alle Kennzahlen auf Wattvestor gelten vor Steuern (Methodik, Kennzahlen K1 bis K13). Das geplante Steuermodul soll anzeigen, wenn die prognostizierten Verluste der Anfangsphase 10 % des eingegebenen Eigenkapitals übersteigen. Diese Markierung ist ein Hinweis auf die Rechengrenze des § 15b Abs. 3 EStG. Sie ist keine Aussage darüber, ob ein Angebot modellhaft gestaltet ist. Das Modul ist in Vorbereitung.
Häufige Fragen
Was ist ein Steuerstundungsmodell nach § 15b EStG?
Eine modellhafte Gestaltung, bei der auf Grund eines vorgefertigten Konzepts steuerliche Verluste zumindest in der Anfangsphase mit anderen Einkünften verrechnet werden sollen (§ 15b Abs. 2 EStG). Liegen die prognostizierten Verluste der Anfangsphase über 10 % des maßgeblichen Kapitals, sind sie nur mit späteren Gewinnen aus derselben Quelle verrechenbar.
Zählt der Investitionsabzugsbetrag bei der 10-%-Grenze mit?
Nach dem Gerichtsbescheid des BFH vom 02.10.2025 (IV R 14/23) ja. Verluste, die auf einem Investitionsabzugsbetrag beruhen, können ein Steuerstundungsmodell begründen und sind bei der Berechnung der 10-%-Grenze zu berücksichtigen (Leitsatz 2).
Gilt § 15b auch für den Kauf einer einzelnen PV-Anlage?
Er kann gelten. Das Gesetz stellt bei Einzelinvestoren auf das eingesetzte Eigenkapital ab (§ 15b Abs. 3 EStG). Nach BFH VIII R 10/19 muss sich der Einzelinvestor dafür wie ein passiver Kapitalanleger verhalten. Eine individuell auf ihn zugeschnittene Investition fällt nicht darunter.
Sind die Verluste bei § 15b verloren?
Nein. Sie werden jährlich gesondert festgestellt und mindern die Gewinne, die Sie in späteren Jahren aus derselben Einkunftsquelle erzielen (§ 15b Abs. 1 Satz 2 und Abs. 4 EStG). Der Vorteil der sofortigen Verrechnung mit anderen Einkünften entfällt.
Woran erkenne ich ein vorgefertigtes Konzept?
Typisch sind eine Prognoserechnung mit Steuereffekten, gleichartige Verträge mit denselben Partnern wie Initiator, Finanzierungsbank oder Betriebsführer und ein Bündel aus Haupt-, Zusatz- und Nebenleistungen (BMF-Schreiben vom 17.07.2007, Rn. 8 bis 11). Die Einordnung im Einzelfall trifft das Finanzamt.
Quellen
- § 15b EStG, Verluste im Zusammenhang mit Steuerstundungsmodellen: https://www.gesetze-im-internet.de/estg/__15b.html, abgerufen am 13.10.2026
- BMF-Schreiben vom 17.07.2007, IV B 2 - S 2241-b/07/0001, BStBl I 2007, 542, im Amtlichen Einkommensteuer-Handbuch 2025 (Anhang 29 III): https://amtliche-handbuecher.bundesfinanzministerium.de/esth/2025/B-Anhaenge/Anhang-29/III/inhalt.html, abgerufen am 13.10.2026
- BFH, Gerichtsbescheid vom 02.10.2025, IV R 14/23: https://www.bundesfinanzhof.de/de/entscheidung/entscheidungen-online/detail/STRE202620001/, abgerufen am 13.10.2026
- BFH, Urteil vom 16.03.2023, VIII R 10/19, BStBl II 2023, 817: https://www.bundesfinanzhof.de/de/entscheidung/entscheidungen-online/detail/STRE202310128/, abgerufen am 13.10.2026
- BFH, Urteil vom 21.11.2024, IV R 6/22, BStBl II 2025, 283, Rz 35, zitiert nach BFH IV R 14/23 (Quelle 3)
- § 7g EStG, Investitionsabzugsbeträge und Sonderabschreibungen: https://www.gesetze-im-internet.de/estg/__7g.html, abgerufen am 13.10.2026
Verwandte Artikel
Dieser Beitrag dient der Information und ist keine Anlage-, Rechts- oder Steuerberatung.