Wissen · Artikel
Sonderabschreibung nach § 7g Abs. 5 EStG
40 % Sonder-AfA seit 2024, Begünstigungszeitraum, Kombination mit IAB und AfA, Restwert-AfA nach § 7a Abs. 9 EStG.
Stand 2026-10-13 · Wattvestor Redaktion · Fachlich geprüft: Legal Advisor, 13.10.2026, PV-Experte, 13.10.2026 · Nächste Prüfung 2027-01-15
Sonderabschreibung nach § 7g Abs. 5 EStG
Kleine und mittlere Betriebe dürfen neue und gebrauchte bewegliche Wirtschaftsgüter in den ersten fünf Jahren zusätzlich zur regulären AfA um bis zu 40 % abschreiben. Für PV-Investoren ist diese Sonderabschreibung neben dem Investitionsabzugsbetrag das zweite Steuerinstrument aus § 7g EStG. Dieser Artikel erklärt Voraussetzungen, Aufteilung und Folgen für die späteren Jahre.
Hinweis: Dieser Artikel ist eine allgemeine Information zum Rechtsstand vom 13.10.2026. Er ist keine Steuerberatung, keine Rechtsberatung und keine Anlageberatung und berücksichtigt nicht Ihre persönlichen Verhältnisse. Ob und in welcher Höhe Sie die Sonderabschreibung nutzen können, klären Sie bitte mit einer Steuerberaterin oder einem Steuerberater.
Das Wichtigste in Kürze
- Sonderabschreibung bis zu insgesamt 40 % der Anschaffungs- oder Herstellungskosten, frei verteilbar auf das Anschaffungsjahr und die vier folgenden Jahre (§ 7g Abs. 5 EStG).
- 40 % gelten für Anschaffungen und Herstellungen nach dem 31.12.2023, davor 20 % (§ 52 Abs. 16 Satz 6 EStG).
- Voraussetzung: Gewinn im Wirtschaftsjahr vor der Anschaffung höchstens 200.000 € und fast ausschließlich betriebliche Nutzung im Anschaffungsjahr und im Folgejahr (§ 7g Abs. 6 EStG).
- Ein vorheriger Investitionsabzugsbetrag ist nicht nötig. Wurde einer gebildet, berechnet sich die Sonder-AfA von den gekürzten Kosten.
- Die Sonder-AfA verschiebt Abschreibungen nach vorn. Nach Ende der fünf Jahre bleibt ein kleinerer Restwert für die übrige Nutzungsdauer (§ 7a Abs. 9 EStG).
Was die Sonderabschreibung ist
§ 7g Abs. 5 EStG erlaubt bei abnutzbaren beweglichen Wirtschaftsgütern des Anlagevermögens Sonderabschreibungen „neben den Absetzungen für Abnutzung nach § 7 Absatz 1 oder Absatz 2“. Die Sonder-AfA kommt also zur regulären AfA hinzu. Sie ist ein Wahlrecht: Sie können sie ganz, teilweise oder gar nicht nutzen.
Die Finanzverwaltung wendet § 7g auf gewerblich betriebene PV-Anlagen an (BMF-Schreiben vom 15.06.2022, Rn. 44). Die Nutzungsdauer einer PV-Anlage beträgt laut amtlicher AfA-Tabelle 20 Jahre (Fundstelle 3.1.6). Die reguläre lineare AfA liegt damit bei 5 % im Jahr.
Voraussetzungen
| Voraussetzung | Regel | Fundstelle |
|---|---|---|
| Wirtschaftsgut | abnutzbar, beweglich, Anlagevermögen, neu oder gebraucht | § 7g Abs. 5 EStG; BMF 15.06.2022, Rn. 6 |
| Gewinngrenze | Gewinn im Wirtschaftsjahr vor der Anschaffung höchstens 200.000 € | § 7g Abs. 6 Nr. 1 in Verbindung mit Abs. 1 Satz 2 Nr. 1 EStG |
| Nutzung | im Anschaffungsjahr und im folgenden Wirtschaftsjahr vermietet oder in einer inländischen Betriebsstätte ausschließlich oder fast ausschließlich betrieblich genutzt | § 7g Abs. 6 Nr. 2 EStG |
| Höhe | bis zu insgesamt 40 % der Anschaffungs- oder Herstellungskosten | § 7g Abs. 5 EStG |
| Zeitraum | Anschaffungsjahr und vier folgende Jahre (Begünstigungszeitraum) | § 7g Abs. 5 EStG |
| Personengesellschaften | Gesellschaft oder Gemeinschaft tritt an die Stelle des Steuerpflichtigen | § 7g Abs. 7 EStG |
| Verzeichnis | Wirtschaftsgüter mit Sonderabschreibungen sind in ein laufendes Verzeichnis aufzunehmen, wenn sich die Angaben nicht aus der Buchführung ergeben | § 7a Abs. 8 EStG |
Werden die Nutzungsvoraussetzungen nicht eingehalten, gilt § 7g Abs. 4 EStG entsprechend (§ 7g Abs. 6 Nr. 2 Halbsatz 2 EStG). Die Sonderabschreibung wird rückgängig gemacht, und die betroffenen Bescheide werden geändert.
Aufteilung auf fünf Jahre
Die 40 % sind ein Gesamtbetrag. Wie Sie ihn auf die fünf Jahre verteilen, entscheiden Sie in jeder Steuererklärung neu. Typische Varianten sind die volle Nutzung im ersten Jahr oder eine gleichmäßige Verteilung. Für mehrere Begünstigungen am selben Wirtschaftsgut gilt: Sonderabschreibungen dürfen nur auf Grund einer Vorschrift in Anspruch genommen werden (§ 7a Abs. 5 EStG).
Im Anschaffungsjahr ist die reguläre AfA zeitanteilig nach Monaten zu berechnen (§ 7 Abs. 1 Satz 4 EStG). Für die Sonderabschreibung sieht § 7g Abs. 5 EStG keine solche Kürzung vor. Bei einer Anschaffung im Dezember ist im ersten Jahr deshalb nur ein Zwölftel der regulären AfA möglich, die Sonder-AfA dagegen in voller Höhe. Die Zeitanteiligkeit bei der Sonder-AfA ist ein Punkt für die steuerliche Prüfung im Einzelfall.
Zusammenspiel mit IAB und regulärer AfA
Mit Investitionsabzugsbetrag. Wurde für die Anlage ein IAB gebildet und im Anschaffungsjahr die Bemessungsgrundlage um bis zu 50 % gekürzt, berechnen sich AfA und Sonder-AfA von den gekürzten Kosten, wenn die Kürzung gewählt wurde (§ 7g Abs. 2 Satz 3 EStG). Ein Rechenbeispiel steht im Artikel Investitionsabzugsbetrag nach § 7g EStG.
Mit linearer AfA. Der Regelfall. Die Sonder-AfA kommt zur linearen AfA von 5 % hinzu.
Mit degressiver AfA. Für bewegliche Wirtschaftsgüter, die vom 01.07.2025 bis 31.12.2027 angeschafft werden, ist eine degressive AfA bis zum Dreifachen des linearen Satzes und höchstens 30 % möglich (§ 7 Abs. 2 EStG), bei 20 Jahren also 15 %. § 7g Abs. 5 EStG lässt die Sonder-AfA ausdrücklich neben der AfA nach § 7 Abs. 2 zu. Als speziellere Regel geht er nach überwiegender Auffassung § 7a Abs. 4 EStG vor, der bei Sonderabschreibungen sonst nur die lineare AfA erlaubt. Eine ausdrückliche Bestätigung der Finanzverwaltung liegt uns nicht vor. Die Kombination sollte vor der Planung mit der Steuerberatung abgestimmt werden. Mehr im Artikel Lineare und degressive AfA für PV-Anlagen.
Nach dem Begünstigungszeitraum. Ab dem sechsten Jahr wird der verbleibende Restwert über die Restnutzungsdauer verteilt (§ 7a Abs. 9 EStG).
Beispielrechnung
Beispiel mit erfundenen Werten. Die Zahlen dienen nur der Erklärung. Sie sind keine Marktdaten und keine Aussage über eine konkrete Anlage.
Eine Einzelunternehmerin kauft im Januar 2027 eine PV-Anlage für 100.000 € netto. Ihr Gewinn 2026 lag unter 200.000 €. Einen IAB hat sie nicht gebildet. Nutzungsdauer 20 Jahre, lineare AfA 5.000 € im Jahr.
| Jahr | Variante A: Sonder-AfA sofort | Variante B: Sonder-AfA verteilt |
|---|---|---|
| 2027 | 40.000 € + 5.000 € AfA = 45.000 € | 8.000 € + 5.000 € AfA = 13.000 € |
| 2028 bis 2031 | je 5.000 € AfA | je 8.000 € + 5.000 € AfA = 13.000 € |
| Restwert Ende 2031 | 100.000 € − 40.000 € − 25.000 € = 35.000 € | 35.000 € |
| 2032 bis 2046 | je 2.333 € (35.000 € über 15 Jahre) | je 2.333 € |
| Summe | 100.000 € | 100.000 € |
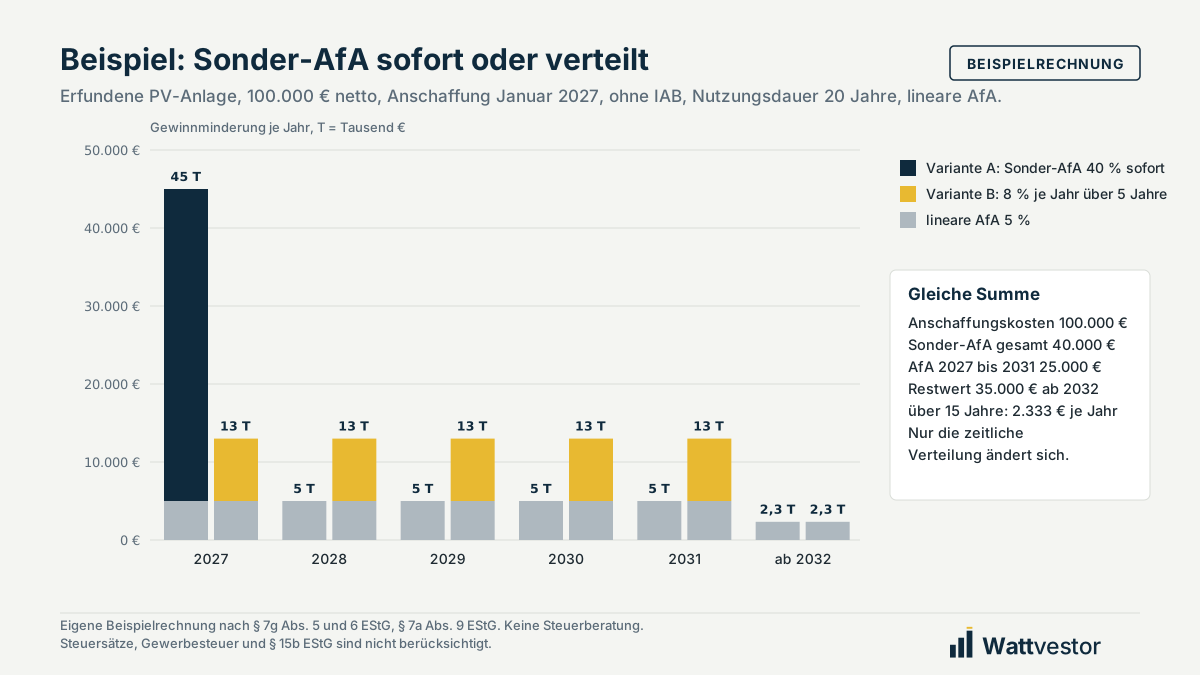
Was das heißt: In beiden Varianten summieren sich die Abschreibungen auf die Anschaffungskosten. Variante A zieht 40.000 € in das erste Jahr vor. Das hilft, wenn der Steuersatz in diesem Jahr besonders hoch ist. Variante B glättet die Abzüge. Ab 2032 ist die jährliche AfA in beiden Varianten niedriger als ohne Sonder-AfA, der steuerpflichtige Gewinn also höher. Ein dauerhafter Vorteil entsteht nur, wenn die Steuersätze in späteren Jahren niedriger sind. Sonst bleibt ein Zins- und Liquiditätseffekt.
Besonderheiten bei PV-Anlagen
- Kleine Dachanlagen. Für Anlagen, deren Einnahmen nach § 3 Nr. 72 EStG steuerfrei sind, ist kein Gewinn zu ermitteln. Abschreibungen wirken sich dann steuerlich nicht aus.
- Speicher. Ob ein Batteriespeicher zusammen mit der PV-Anlage ein Wirtschaftsgut bildet oder gesondert abgeschrieben wird, beeinflusst die Bemessungsgrundlage. Siehe Lineare und degressive AfA für PV-Anlagen.
- Personengesellschaften und Teilanlagen. Gewinngrenze und Wahlrecht liegen bei der Gesellschaft (§ 7g Abs. 7 EStG). Bei Beteiligungen an Teilanlagen hängt die Einordnung vom Vertrag ab. Siehe Direktinvestment, Teilanlage oder Fonds.
- Gewerbesteuer. Die Sonder-AfA mindert auch den Gewerbeertrag. Siehe Gewerbesteuer und Umsatzsteuer beim PV-Investment.
Risiken und typische Fehler
- Gewinngrenze im falschen Jahr geprüft. Für den IAB zählt der Gewinn im Abzugsjahr, für die Sonder-AfA der Gewinn im Jahr vor der Anschaffung.
- Verkauf im Folgejahr. Wird die Anlage vor Ende des Wirtschaftsjahres nach der Anschaffung verkauft oder nicht mehr ausschließlich oder fast ausschließlich, also zu mindestens 90 %, betrieblich genutzt, entfällt die Sonder-AfA. § 7g Abs. 4 EStG gilt entsprechend (§ 7g Abs. 6 Nr. 2 EStG).
- Steuerkonzept. Werden die Verluste aus Sonder-AfA und IAB von einem Anbieter als Teil eines vorgefertigten Konzepts in Aussicht gestellt, kann § 15b EStG die Verrechnung mit anderen Einkünften ausschließen. Nach Auffassung des IV. Senats des BFH kann ein Steuerstundungsmodell auch vorliegen, wenn die prognostizierten Verluste auf einem IAB beruhen. Diese Verluste zählen auch bei der 10-%-Grenze mit (Gerichtsbescheid vom 02.10.2025, IV R 14/23, Leitsatz 2; Zurückverweisung an das FG Nürnberg aus anderen Gründen). Siehe Steuerstundungsmodelle nach § 15b EStG.
- Rendite nach Steuern als Verkaufsargument. Eine hohe Rendite nach Steuern, die vor allem aus der Sonder-AfA stammt, sagt wenig über die Anlage selbst. Vergleichen Sie Kennzahlen vor Steuern.
So rechnet Wattvestor
Alle Kennzahlen auf Wattvestor gelten vor Steuern (Methodik, Kennzahlen K1 bis K13). Die Sonder-AfA soll im geplanten Steuermodul getrennt ausgewiesen werden, mit Wahl der Aufteilung auf die fünf Jahre und eigener Eingabe des Steuersatzes. Das Modul ist in Vorbereitung. Eine Prüfung Ihres Einzelfalls ersetzt es nicht.
Häufige Fragen
Wie hoch ist die Sonderabschreibung nach § 7g EStG für eine PV-Anlage?
Bis zu insgesamt 40 % der Anschaffungs- oder Herstellungskosten für Anlagen, die nach dem 31.12.2023 angeschafft oder hergestellt werden. Für frühere Anschaffungen galten 20 % (§ 7g Abs. 5 EStG, § 52 Abs. 16 Satz 6 EStG).
Muss ich vorher einen Investitionsabzugsbetrag gebildet haben?
Nein. Die Sonderabschreibung setzt keinen Investitionsabzugsbetrag voraus. Maßgeblich sind die Gewinngrenze im Vorjahr der Anschaffung und die betriebliche Nutzung (§ 7g Abs. 6 EStG).
Kann ich die 40 % auf mehrere Jahre verteilen?
Ja. Die Sonderabschreibung kann im Jahr der Anschaffung und in den vier folgenden Jahren in beliebiger Aufteilung genutzt werden, zusammen höchstens 40 %.
Welche Gewinngrenze gilt für die Sonder-AfA?
Der Gewinn im Wirtschaftsjahr vor der Anschaffung darf 200.000 € nicht überschreiten (§ 7g Abs. 6 Nr. 1 in Verbindung mit Abs. 1 Satz 2 Nr. 1 EStG).
Was passiert nach den fünf Jahren?
Der verbleibende Restwert wird über die Restnutzungsdauer verteilt (§ 7a Abs. 9 EStG). Bei einer PV-Anlage mit 20 Jahren Nutzungsdauer sind das nach fünf Jahren noch 15 Jahre.
Darf ich Sonder-AfA und degressive AfA kombinieren?
§ 7g Abs. 5 EStG lässt die Sonder-AfA ausdrücklich neben der AfA nach § 7 Abs. 1 oder Abs. 2 zu, also neben linearer oder degressiver AfA. Als speziellere Regel geht er nach überwiegender Auffassung § 7a Abs. 4 EStG vor, der bei Sonderabschreibungen sonst nur die lineare AfA erlaubt. Eine ausdrückliche Bestätigung der Finanzverwaltung liegt uns nicht vor. Lassen Sie die Kombination steuerlich prüfen.
Quellen
- § 7g EStG, Investitionsabzugsbeträge und Sonderabschreibungen: https://www.gesetze-im-internet.de/estg/__7g.html, abgerufen am 13.10.2026
- § 52 Abs. 16 EStG, Anwendung der 40-%-Sonderabschreibung: https://www.gesetze-im-internet.de/estg/__52.html, abgerufen am 13.10.2026
- § 7a EStG, gemeinsame Vorschriften für Sonderabschreibungen: https://www.gesetze-im-internet.de/estg/__7a.html, abgerufen am 13.10.2026
- § 7 EStG, Absetzung für Abnutzung: https://www.gesetze-im-internet.de/estg/__7.html, abgerufen am 13.10.2026
- BMF-Schreiben vom 15.06.2022, IV C 6 - S 2139-b/21/10001 :001, im amtlichen Einkommensteuer-Handbuch (Anhang 18): https://grsth.bundesfinanzministerium.de/esth/2022/C-Anhaenge/Anhang-18/inhalt.html, abgerufen am 13.10.2026
- BFH, Gerichtsbescheid vom 02.10.2025, IV R 14/23: https://www.bundesfinanzhof.de/de/entscheidung/entscheidungen-online/detail/STRE202620001/, abgerufen am 13.10.2026
- BMF, AfA-Tabelle für allgemein verwendbare Anlagegüter, Fundstelle 3.1.6: https://www.bundesfinanzministerium.de/Content/DE/Standardartikel/Themen/Steuern/Weitere_Steuerthemen/Betriebspruefung/AfA-Tabellen/Ergaenzende-AfA-Tabellen/AfA-Tabelle_AV.html, abgerufen am 13.10.2026
Verwandte Artikel
Dieser Beitrag dient der Information und ist keine Anlage-, Rechts- oder Steuerberatung.