Wissen · Artikel
Kapitaldienstdeckungsgrad (DSCR) bei PV-Anlagen
Was der DSCR misst, wie er Jahr für Jahr berechnet wird, welche Richtwerte es gibt und welche Fremdkapitalquote eine Anlage trägt.
Stand 2026-10-13 · Wattvestor Redaktion · Fachlich geprüft: Legal Advisor, 13.10.2026, PV-Experte, 13.10.2026 · Nächste Prüfung 2027-01-15
Kapitaldienstdeckungsgrad (DSCR) bei PV-Anlagen
Der Kapitaldienstdeckungsgrad, englisch Debt Service Coverage Ratio (DSCR), zeigt, ob das Betriebsergebnis einer PV-Anlage Zins und Tilgung eines Kredits deckt und wie viel Puffer bleibt. Banken bemessen danach bei Solarparks die Kredithöhe und damit den Eigenkapitalanteil der Investoren. Für Käufer ist er die schnellste Prüfung, ob eine geplante Finanzierung zum Preis passt.
Hinweis: Dieser Artikel ist eine allgemeine Information. Er ist keine Anlage- oder Finanzierungsberatung und keine Finanzierungszusage. Die genannten Richtwerte sind keine Vorgaben einer bestimmten Bank. Stand: 13.10.2026.
Das Wichtigste in Kürze
- DSCR = Betriebsergebnis vor Finanzierung / Kapitaldienst desselben Jahres.
- 1,00 heißt: genau gedeckt, ohne Puffer. 1,20 heißt: 20 % Puffer.
- Öffentliche Mindestwerte deutscher Banken gibt es nicht. Fitch Ratings nennt für PV mit festen Erlösen 1,20 im Rating Case mit P90-Ertrag als Richtwert für BBB-.
- Bei fester Vergütung sinkt der DSCR über die Laufzeit. Maßgeblich ist deshalb neben dem ersten auch das schwächste Jahr.
- Liegt der DSCR unter dem Zielwert, trägt die Anlage weniger Fremdkapital. Wattvestor zeigt dafür die tragfähige Fremdkapitalquote.
Formel und Begriffe
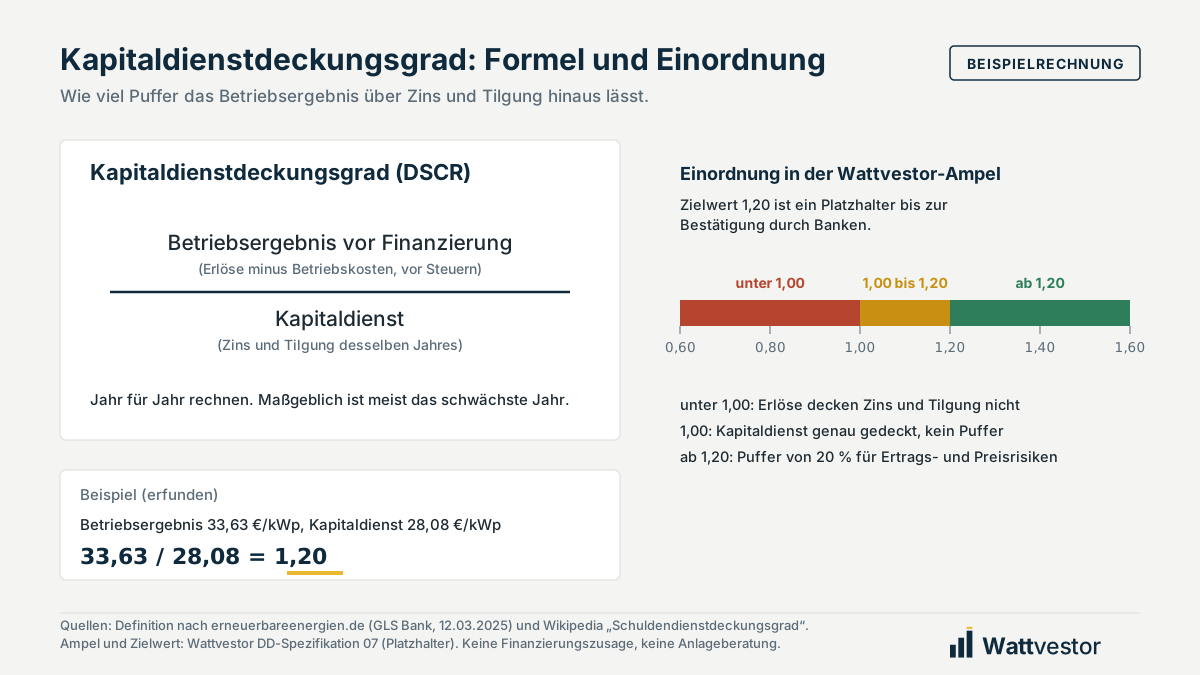
DSCR = Betriebsergebnis vor Finanzierung eines Jahres / Zins und Tilgung desselben Jahres
- Betriebsergebnis vor Finanzierung: Erlöse aus Stromverkauf, Marktprämie oder Einspeisevergütung abzüglich der laufenden Betriebskosten (Wartung, Versicherung, Betriebsführung, Pacht, Direktvermarktung). Vor Steuern und vor Zinsen.
- Kapitaldienst: Zins und Tilgung des Jahres. Bei einem Annuitätendarlehen ist er jedes Jahr gleich hoch.
- Annuität: Fremdkapital × Annuitätenfaktor. Für 5,0 % Zins und 20 Jahre beträgt der Faktor 0,0802. Pro 1.000 € Kredit sind also 80,24 € im Jahr fällig.
- Zeitraum: Bei Solaranlagen wird der DSCR laut GLS Bank üblicherweise über 20 Jahre betrachtet, passend zum Förderzeitraum von Marktprämie und Einspeisevergütung (erneuerbareenergien.de, 12.03.2025).
Was Banken prüfen
Was öffentlich belegt ist:
- GLS Bank: Die Überschüsse der Anlage dienen als Sicherheit. Sie bestimmen die Kredithöhe und damit den notwendigen Eigenkapitalanteil. Der Eigenkapitalanteil hängt von der Kapitaldienstdeckung des einzelnen Projekts ab und wird aus einer Cashflow-Analyse abgeleitet, mit Abschlägen auf den Ertrag für Verfügbarkeit und Sicherheit. Weil negative Strompreise vor allem in den ersten Jahren erwartet werden, verlangt die Bank in den ersten zehn Betriebsjahren einen höheren DSCR. Stromlieferverträge (PPA) kalkuliert sie nur für höchstens zehn Jahre. Danach richtet sich die Finanzierung an der Strompreiskurve aus, ein Teil des Kredits muss nach zehn Jahren getilgt sein (erneuerbareenergien.de, 12.03.2025; GLS Bank, FAQ).
- Fitch Ratings: Für vollständig kontrahierte PV-Projekte nennt Fitch als Richtwert 1,20 für BBB- und 1,40 für A-, jeweils im Rating Case mit einem Ein-Jahres-P90-Ertrag. Für PV ohne feste Erlöse (merchant) liegt der Richtwert bei 1,60. Ob Fitch eine gleitende Marktprämie nach EEG als feste Erlöse wertet, hat Wattvestor nicht geprüft.
- Sekundärquelle: Ein Ratgeberartikel nennt 1,2 bis 1,3 als übliche Mindestwerte bei Solarpark-Finanzierungen. Belege von Banken nennt er nicht.
- KfW 270: Das Förderprogramm nennt keinen DSCR. Die Prüfung übernimmt die Hausbank.
Zum Ertrag: P90 ist der Ertrag, der mit 90 % Wahrscheinlichkeit erreicht oder übertroffen wird. Er liegt unter dem Erwartungswert P50. Ein DSCR, der mit P50 gerechnet ist, fällt deshalb höher aus als der Wert, den eine Bank mit P90 ansetzt (siehe Ertragsgutachten, P50 und P90).
Beispielrechnung
Beispiel mit erfundenen Werten. Die Anlage gibt es nicht. Die Annahmen lehnen sich an Quellen an, die Ergebnisse sind keine Aussage über eine reale Anlage oder Bank.
| Annahme | Wert | Quelle |
|---|---|---|
| Kaufpreis | 700 €/kWp | Untergrenze Freifläche über 1 MWp, Fraunhofer ISE 2024 |
| Spezifischer Ertrag | 1.105 kWh/kWp im ersten Jahr (P50) | Fraunhofer ISE 2024, Region Mitte und Osten |
| Degradation | 0,5 % pro Jahr | NREL, Jordan und Kurtz 2012 (Median) |
| Vergütung | 4,79 ct/kWh anzulegender Wert über 20 Jahre (gleitende Marktprämie); vereinfachend ohne Ausfall in Zeiten negativer Preise (§ 51 EEG) | mittlerer Zuschlagswert der Solar-Ausschreibung zum 01.07.2026 (BNetzA) |
| Betriebskosten | 19,30 €/kWp im ersten Jahr, plus 2 % pro Jahr nominal (ZSW 2024) | siehe Betriebskosten |
| Finanzierung | Annuität, 5,0 % Zins, 20 Jahre, keine tilgungsfreien Jahre | Wattvestor-Standardfinanzierung |
Erstes Jahr je kWp:
- Erlös: 1.105 × 0,0479 = 52,93 €
- Betriebsergebnis: 52,93 − 19,30 = 33,63 €
- Anfangsrendite: 33,63 / 700 = 4,8 %
DSCR nach Fremdkapitalquote:
| Fremdkapitalquote | Kredit je kWp | Annuität je kWp | DSCR Jahr 1 | DSCR Jahr 20 (Minimum) |
|---|---|---|---|---|
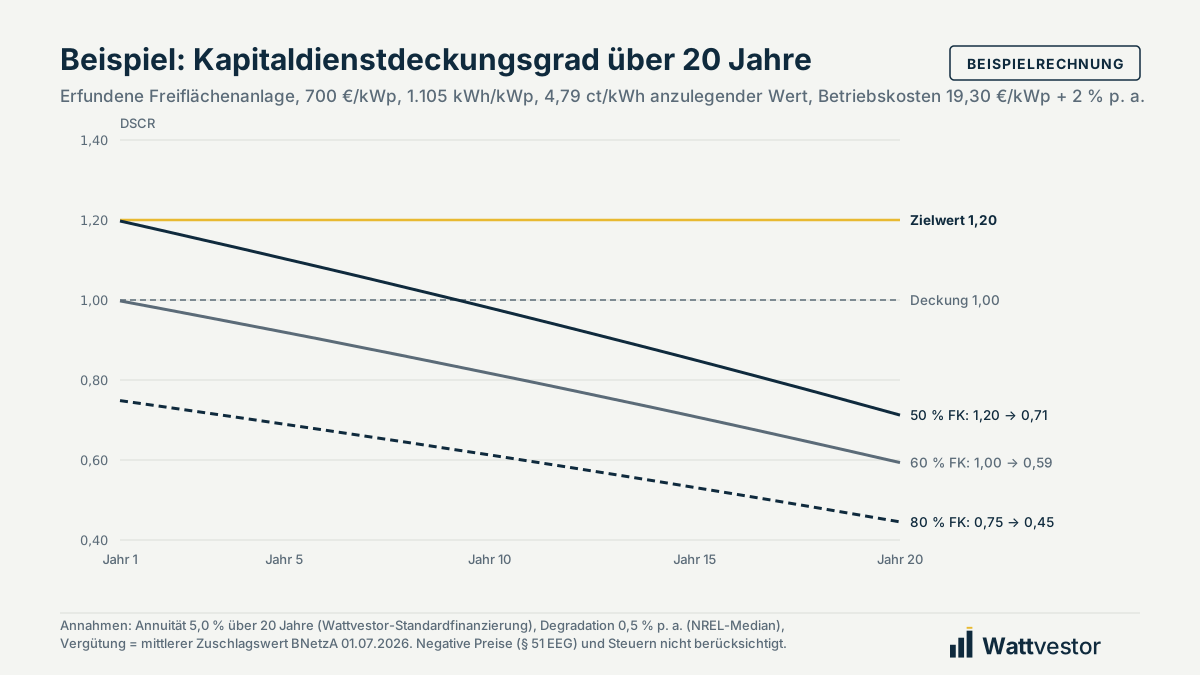
| 50 % | 350 € | 28,08 € | 1,20 | 0,71 |
| 60 % | 420 € | 33,70 € | 1,00 | 0,59 |
| 70 % | 490 € | 39,32 € | 0,86 | 0,51 |
| 80 % | 560 € | 44,94 € | 0,75 | 0,45 |
Fitch bezieht den Richtwert 1,20 auf den Rating Case mit P90-Ertrag. Das Beispiel rechnet mit P50. Mit P90 läge der DSCR in jedem Jahr niedriger.
Was das Beispiel zeigt:
- Bei 80 % Fremdkapital deckt das Betriebsergebnis schon im ersten Jahr nur drei Viertel des Kapitaldienstes.
- Selbst bei 50 % Fremdkapital fällt der DSCR ab dem 10. Jahr unter 1,00, weil der Erlös mit der Degradation sinkt und die Kosten steigen.
- Damit die Anlage im ersten Jahr bei 80 % Fremdkapital 1,20 erreicht, bräuchte sie eine Anfangsrendite von 7,7 % (1,20 × 0,80 × 0,0802). Bei 4,79 ct/kWh und 1.105 kWh/kWp hieße das einen Kaufpreis von rund 440 €/kWp, also unter den Studienwerten für die Errichtung.
- Tragfähige Fremdkapitalquote bei Zielwert 1,20: rund 50 %, gemessen am ersten Jahr, und rund 30 %, gemessen am schwächsten Jahr.
Nicht berücksichtigt sind negative Strompreise (§ 51 EEG), Steuern, ein Wechselrichtertausch, Restwert und Erlöse nach Ende der Förderung. Negative Preise senken den Erlös und damit den DSCR (siehe Negative Strompreise und § 51 EEG).
Was den DSCR treibt
| Hebel | Wirkung | Prüffrage |
|---|---|---|
| Kaufpreis | höherer Preis, höherer Kredit bei gleicher Quote | Passt der Kaufpreis je kWp zum Erlös? |
| Fremdkapitalquote | stärkster Hebel, linear | Welche Quote trägt das schwächste Jahr? |
| Zins und Laufzeit | längere Laufzeit, niedrigere Annuität | Endet das Darlehen vor dem Förderende? |
| Ertrag | ein Ansatz mit P90 senkt den Wert | Gibt es ein unabhängiges Gutachten? |
| Erlösart | feste Vergütung kalkulierbar, Marktpreise schwankend | Wie lange ist der Erlös gesichert? |
| Betriebskosten | steigende Kosten drücken die späten Jahre | Sind Pacht und Betriebsführung indexiert? |
Tilgungsfreie Jahre erhöhen den DSCR am Anfang und senken ihn danach, weil die verbleibende Laufzeit kürzer ist. Einige Finanzierungen sehen zusätzlich eine Schuldendienstreserve oder Mindestwerte als Vertragsbedingung (Covenants) vor. Details dazu folgen in den Artikeln Finanzierung mit KfW 270 und Eigenkapital, Tilgung und Zinsbindung.
Ausblick EEG 2027
Der Regierungsentwurf zur Änderung des EEG (BT-Drucksache 21/7867 vom 07.09.2026) sieht für neue Anlagen ab 100 kW mit Zuschlag oder Mitteilung nach § 20 Abs. 2 einen zweiseitigen Differenzvertrag mit Refinanzierungsbeitrag vor. Der Bundestag hat ihn am 24.09.2026 in erster Lesung beraten. Verabschiedet ist er nicht, geplant ist das Inkrafttreten am 01.01.2027. Wie Banken Erlöse nach dem neuen Modell bewerten, ist offen. Den Stand der Reform verfolgt der Artikel EEG 2027.
So rechnet Wattvestor
- K13a, DSCR im ersten vollen Jahr: Betriebsergebnis des ersten vollen Jahres / Annuität aus der Standardfinanzierung (80 % Fremdkapital, 5,0 % Zins, 20 Jahre). Kurzform: K7 / (0,8 × K1 × 0,0802).
- K13b, Minimum über die Laufzeit: kleinster Jahreswert über 20 Darlehensjahre, ohne anteiliges erstes Jahr.
- K13c, tragfähige Fremdkapitalquote: höchstens 80 %; die Quote, bei der das schwächste Jahr den Zielwert 1,20 erreicht.
- Ampel: ab 1,20 grün, 1,00 bis unter 1,20 gelb, unter 1,00 rot. Der Zielwert 1,20 ist ein Platzhalter, bis Banken ihn bestätigen. Er gilt für den P90-Fall, Werte mit P50 tragen einen Hinweis.
- Die Standardfinanzierung ist eine Rechengröße für den Vergleich. Ihre eigene Finanzierung können Sie in der Detailprüfung eingeben.
Häufige Fragen
Was ist der Kapitaldienstdeckungsgrad?
Das Verhältnis aus Betriebsergebnis vor Finanzierung und Kapitaldienst (Zins und Tilgung) eines Jahres. Ein Wert von 1,20 bedeutet, dass das Betriebsergebnis den Kapitaldienst um 20 % übersteigt.
Welchen DSCR verlangen Banken bei Solarparks?
Einheitliche veröffentlichte Werte deutscher Banken gibt es nicht. Fitch Ratings nennt für PV mit festen Erlösen 1,20 als Richtwert für ein Rating von BBB- im Rating Case mit P90-Ertrag. Eine Sekundärquelle nennt 1,2 bis 1,3 als übliche Untergrenze. Die konkrete Anforderung legt jede Bank im Einzelfall fest.
Reicht ein DSCR von 1,0?
Bei 1,0 deckt das Betriebsergebnis Zins und Tilgung genau, ohne Puffer. Jede Abweichung bei Ertrag, Preis oder Kosten führt dann zu einer Lücke, die Eigenkapitalgeber ausgleichen müssen.
Warum sinkt der DSCR über die Laufzeit?
Bei fester Vergütung sinkt der Erlös mit der Degradation der Module, während Betriebskosten steigen. Bei gleichbleibender Annuität fällt der Quotient deshalb Jahr für Jahr.
Wie erhöhe ich den DSCR?
Mit weniger Fremdkapital, einer längeren Laufzeit, einem niedrigeren Zins oder einem niedrigeren Kaufpreis. Eine bessere Vergütung oder ein höherer Ertrag wirken ebenfalls, lassen sich aber nach dem Kauf kaum beeinflussen.
Ist ein DSCR unter 1 ein Ausschlusskriterium?
Für eine Bankfinanzierung mit der gewählten Quote meist ja. Die Anlage kann trotzdem wirtschaftlich sein, wenn sie mit mehr Eigenkapital finanziert wird. Die tragfähige Fremdkapitalquote zeigt, wie viel Fremdkapital das Betriebsergebnis trägt.
Quellen
- Sven Ullrich, Sicher finanzieren, erneuerbareenergien.de, 12.03.2025: https://www.erneuerbareenergien.de/energiemarkt/finanzierung/sicher-finanzieren, abgerufen am 13.10.2026
- GLS Bank, Wie viel Eigenkapital ist bei der Finanzierung von Energie-Projekten erforderlich?: https://www.gls.de/gls-bank/service/fragen-antworten/angebote/wie-viel-eigenkapital-ist-bei-der-finanzierung-von-energie-projekten-erforderlich/, abgerufen am 13.10.2026
- Fitch Ratings, Renewable Energy Project Rating Criteria, 07.02.2023: https://assets.fitchratings.com/downloadFile?reportType=report&sfReport=false&slug=infrastructure-project-finance%2Frenewable-energy-project-rating-criteria-06-02-2023, abgerufen am 13.10.2026
- Grüne Energien, Finanzierung eines Solarparks (Sekundärquelle): https://www.gruene-energien.info/wie-strukturieren-sie-die-finanzierung-eines-solarparks-ohne-100-eigenkapital/, abgerufen am 13.10.2026
- Fraunhofer ISE, Stromgestehungskosten erneuerbare Energien, Juli 2024: https://www.ise.fraunhofer.de/content/dam/ise/de/documents/publications/studies/DE2024_ISE_Studie_Stromgestehungskosten_Erneuerbare_Energien.pdf, abgerufen am 13.10.2026
- KfW, Konditionenanzeiger Programm 270: https://www.kfw-formularsammlung.de/KonditionenanzeigerINet/KonditionenAnzeiger?ProgrammNameNr=270, abgerufen am 13.10.2026
- Bundesnetzagentur, Pressemitteilung vom 18.08.2026: https://www.bundesnetzagentur.de/SharedDocs/Pressemitteilungen/DE/2026/20260818_Solar1.html, abgerufen am 13.10.2026
- Wikipedia, Schuldendienstdeckungsgrad: https://de.wikipedia.org/wiki/Schuldendienstdeckungsgrad, abgerufen am 13.10.2026
- § 51 EEG 2023, Verringerung des Zahlungsanspruchs bei negativen Preisen: https://www.gesetze-im-internet.de/eeg_2014/__51.html, abgerufen am 13.10.2026
Verwandte Artikel
Dieser Beitrag dient der Information und ist keine Anlage-, Rechts- oder Steuerberatung.